AI 데이터센터의 다음 병목은 GPU가 아니라 전력일 수 있다. GPU·HBM·첨단 패키징·네트워크를 확보해도 전력 연결이 늦어지면 서버를 가동할 수 없다. Morgan Stanley는 미국 데이터센터 개발업체가 2028년까지 현장형 발전 등의 보완책을 반영한 뒤에도 약 32GW, 34%의 순전력 부족을 겪을 수 있다고 추정했다. 이 수치는 확정된 미래가 아니라 투자은행의 전망이지만, AI 공급망의 위험이 어디로 이동하는지를 보여준다.
1. 전력 연결은 데이터센터의 ‘마지막 허가’다
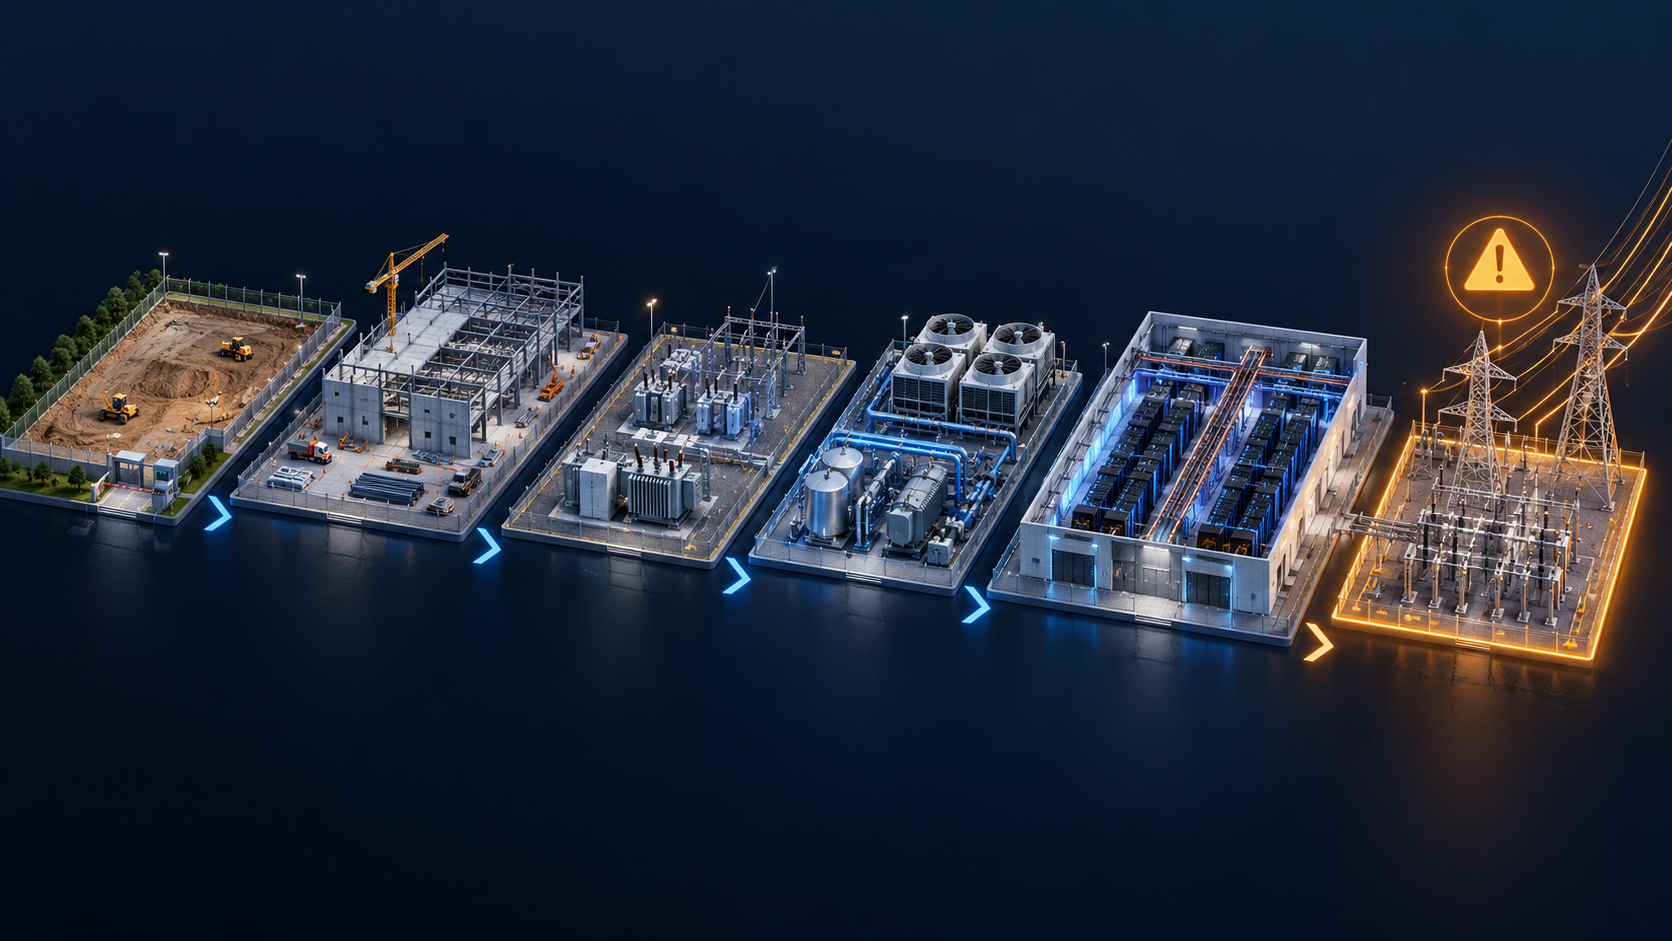
AI 데이터센터는 서버만 구매한다고 완성되지 않는다. 부지를 확보하고 건물을 지은 뒤 변압기와 스위치기어, 냉각설비, 네트워크, 서버를 설치해야 한다. 마지막에는 충분한 전력을 실제로 끌어올 수 있어야 한다. 아파트를 모두 지어도 상하수도가 연결되지 않으면 입주할 수 없는 것과 비슷하다.
GPU 10만 개를 주문했더라도 계통 연결이 1년 늦어지면 즉시 배치하기 어렵다. 그래서 하이퍼스케일러와 데이터센터 개발사는 ‘GPU를 얼마나 확보했는가’와 함께 ‘그 GPU를 언제부터 24시간 돌릴 수 있는가’를 확인하기 시작했다.
2. 32GW 부족 전망은 왜 나왔을까?
AI 서버는 일반 클라우드 서버보다 랙당 전력밀도가 높다. GPU 자체의 소비전력뿐 아니라 냉각, 네트워크와 저장장치가 함께 전기를 사용한다. 반면 발전소와 송전선, 변전소를 증설하는 데는 여러 해가 걸린다. 대형 변압기와 스위치기어의 납기도 길고 계통연결 심사와 지역 인허가도 필요하다.
데이터센터 계획은 몇 달 단위로 늘어나지만 전력 인프라는 몇 년 단위로 움직인다. 이 속도차가 전력 병목의 핵심이다. PJM 지역에서 약 6.8GW 규모의 부족 문제가 규제 쟁점이 된 사례도 있지만, 이는 미국 전체가 아닌 특정 전력시장 사례로 구분해서 봐야 한다.
3. 전력 부족은 AI 수요 감소와 다르다
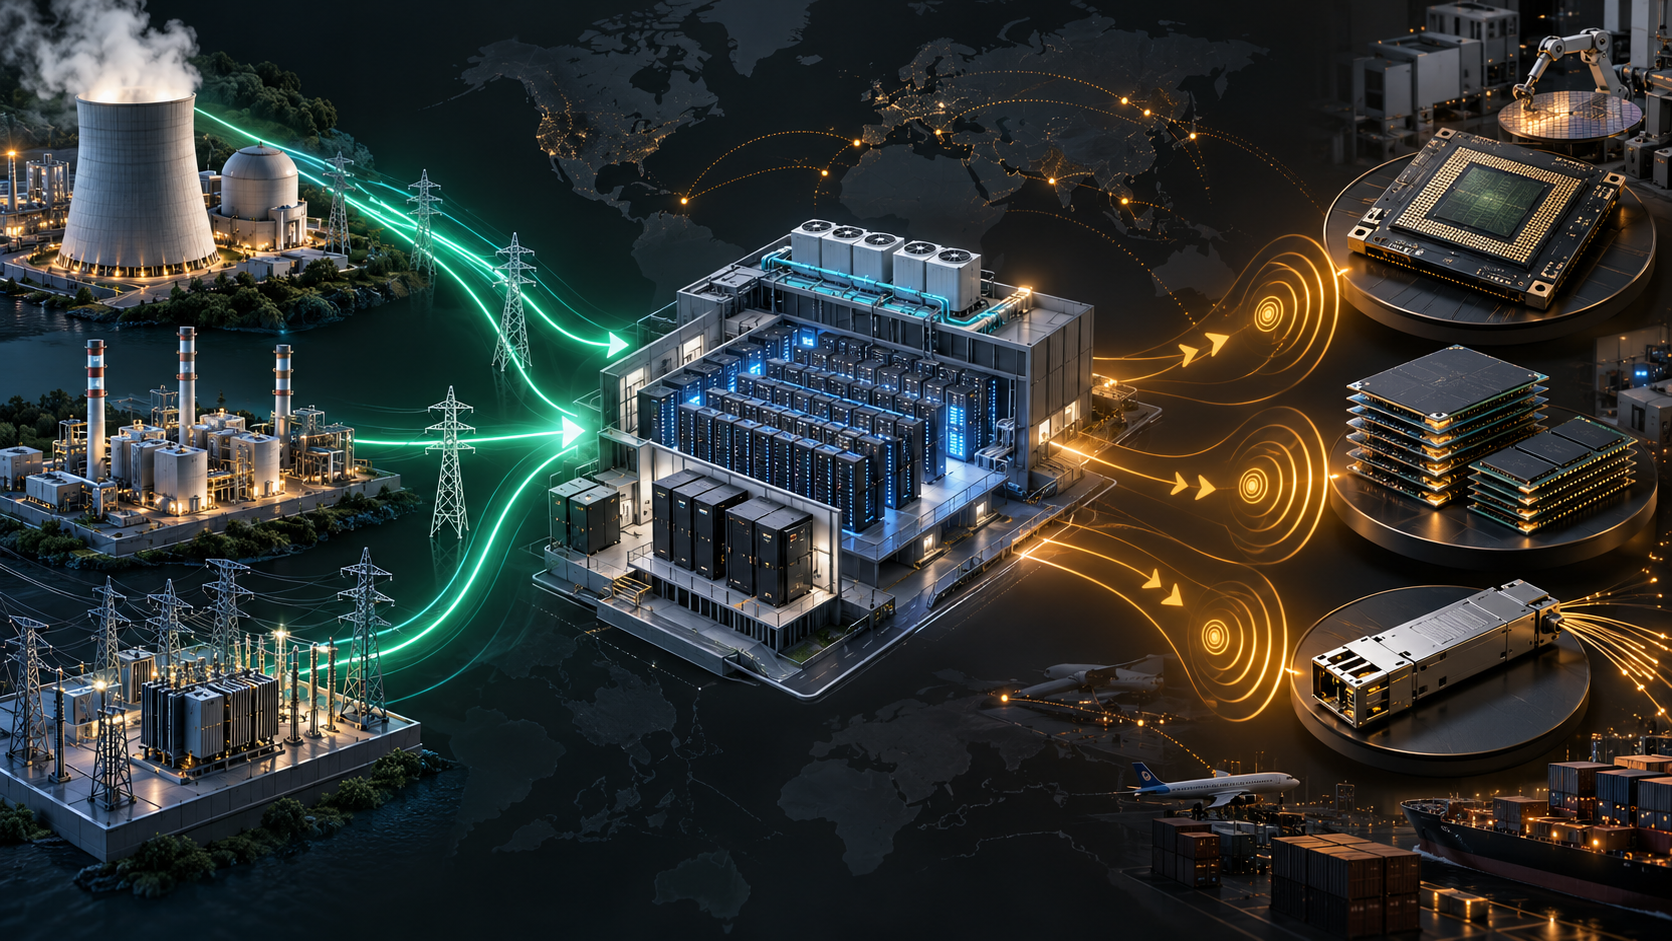
전력이 부족하다는 말은 AI 수요가 사라졌다는 뜻이 아니다. 오히려 수요 증가 속도를 물리적 인프라가 따라가지 못하는 상황에 가깝다. 단기적으로 가동 일정은 지연될 수 있지만 장기적으로 발전·송전·배전·냉각·현장발전 투자를 자극할 수 있다.
따라서 같은 전력 병목도 반도체에는 출하지연 위험이 되고, 전력 인프라 기업에는 신규 주문이 될 수 있다. 중요한 것은 기업이 공급망의 어느 위치에 있는지다.
4. NVIDIA가 상대적으로 방어력이 높은 이유
Morgan Stanley의 분석은 전력 병목이 NVIDIA의 2027년 전망을 크게 훼손할 가능성이 현재로서는 낮다는 쪽에 가깝다. NVIDIA는 대형 하이퍼스케일러와 AI 클라우드의 투자계획을 비교적 가까이에서 파악하고, 한 지역의 연결이 늦어지면 다른 지역 프로젝트로 배치를 조정할 여지가 있다.
GPU가 여전히 희소한 핵심부품이라는 점도 중요하다. 특정 데이터센터 일정이 밀려도 확보한 GPU를 다른 프로젝트에 먼저 투입할 수 있다. 다만 ‘상대적 방어’는 안전을 뜻하지 않는다. 전력 병목이 여러 지역에서 장기화되고 AI 프로젝트의 투자수익성까지 낮아진다면 핵심 칩 수요도 영향을 받을 수 있다.
5. Broadcom은 왜 충격을 흡수할 여지가 있을까?
Broadcom은 맞춤형 AI 가속기와 고성능 네트워크 스위치, 연결 반도체를 공급한다. 이런 제품은 대형 고객의 시스템 설계에 깊이 들어가 한번 채택되면 공급사를 바꾸기 어렵다. 일정이 조금 늦어져도 프로젝트가 살아 있다면 수요가 사라지기보다 매출 시점이 이동할 가능성이 크다.
Broadcom의 2026회계연도 2분기 AI 반도체 매출은 108억 달러로 전년 동기 대비 143% 늘었다. 회사는 이를 맞춤형 가속기와 AI 네트워킹 수요가 이끈 결과라고 설명했다. 다만 전력 부족이 장기간 이어져 고객의 전체 AI 자본지출 자체가 줄어든다면 Broadcom 역시 자유로울 수 없다.
6. 메모리와 광통신은 왜 더 민감할 수 있나?
HBM·DRAM·NAND는 서버 한 대에 대량으로 들어간다. 데이터센터 설치가 늦어지면 특정 고객과 플랫폼을 위해 준비한 물량의 출하가 밀릴 수 있다. 재고가 쌓이면 가격 협상력과 마진이 약해질 수 있다. Micron 기업분석에서 살펴본 강한 AI 메모리 수요가 유지되더라도 ‘칩 부족’과 ‘설치 부족’ 사이의 시간차는 확인해야 한다.
800G·1.6T 광통신 부품은 서버가 실제 설치될 때 필요하고 기술세대 전환도 빠르다. 프로젝트가 1년 밀리면 단순히 매출이 연기되는 데 그치지 않고 고객이 더 최신 세대로 설계를 바꿀 수 있다. 구형 부품의 재고가치가 빨리 떨어질 수 있어 메모리보다도 세대전환 위험이 크다.
7. 전력관리 반도체의 역설
AI 데이터센터가 전력을 많이 쓰므로 전력관리 IC와 아날로그 반도체의 장기 수요는 늘어날 가능성이 크다. 그러나 단기적으로 착공과 서버 설치가 지연되면 전원공급장치와 보드에 들어가는 부품의 주문도 함께 뒤로 밀린다. 전력 부족이 장기 수요를 키우면서 단기 출하를 늦추는 역설이다.
8. 병목 해결 기업에는 같은 문제가 수요가 된다
| 공급망 위치 | 대표 역할 | 전력 병목의 의미 |
|---|---|---|
| 발전자산 | 원전·가스발전·장기 PPA | 기저전력 가치와 장기계약 수요 증가 |
| 현장발전 | 백업 발전기·분산전원 | 계통 연결을 기다리는 동안 보완수단 |
| 전력관리 | 변압기·스위치기어·UPS | 전기를 서버가 쓸 수 있게 변환·분배 |
| 핵심 칩 | GPU·맞춤형 가속기·네트워크 | 배치 조정 여지가 있어 상대적 방어 |
| 2차 부품 | 메모리·광통신·전력 IC | 설치 지연과 재고 조정에 더 민감 |
Eaton — 내부 전력설비 수요
Eaton은 스위치기어, UPS와 배전장비를 공급한다. 2026년 2분기 Electrical Americas의 최근 12개월 평균 주문은 41%, Electrical Global은 33% 증가했다. 이는 매출이 아니라 주문 증가율이며, 실제 납품과 매출전환 속도를 함께 봐야 한다.
Generac과 Caterpillar — 현장형·백업 발전
Generac은 2026년 9월 Amazon과 데이터센터용 백업 발전기 장기 공급계약을 체결했다. SEC 공시에 따르면 2027~2028년 초기 공급은 약 24억 달러로 예상된다. 최대 80억 달러는 확정 주문액이 아니라 Amazon의 누적 지급액에 연동된 워런트 베스팅 기준의 조건부 상한이다. Generac 분석과 Caterpillar 분석은 계통 연결을 기다리지 않는 현장전력 수요를 보여준다.
Constellation Energy — 장기 기저전력
데이터센터는 발전기만으로 장기간 운영하기 어렵다. 높은 설비이용률과 장기 공급 안정성 때문에 원전 PPA가 다시 주목받는다. Microsoft·Meta·Amazon 등과 연결된 장기계약 흐름은 전력 병목이 발전자산의 경제성과 운영계획을 바꾸고 있음을 보여준다.
9. Behind-the-Meter는 만능해법이 아니다
Behind-the-Meter는 계통의 대규모 연결을 기다리지 않고 데이터센터 부지 안이나 인근에서 천연가스 발전기, 연료전지, 배터리 등으로 전력을 만드는 방식이다. 착공과 가동 시간을 앞당길 수 있지만 연료공급, 배출규제, 소음, 설비비와 유지보수 문제가 남는다. 전력망을 완전히 대체하기보다 일정 지연을 줄이는 보완수단으로 보는 편이 정확하다.
10. 전력망 확장이 느린 이유
송전선은 여러 지역을 지나가므로 토지와 환경허가가 필요하고 비용 부담 주체를 규제기관과 협의해야 한다. 대형 변압기와 고압장비의 공급도 제한적이다. 데이터센터 때문에 필요한 신규 발전·송전 비용을 개발사와 일반 소비자 가운데 누가 부담할지는 정치적 쟁점이 된다.
전력 병목은 발전소만 더 지으면 끝나는 기술문제가 아니다. 송전망, 규제, 전기요금, 지역사회 수용성과 AI 프로젝트의 자금조달이 함께 얽힌다.
11. Ghost Demand와 ROI를 함께 봐야 한다
모든 전력 신청이 실제 건설로 이어지는 것은 아니다. 개발사가 여러 지역에 동시에 연결을 신청한 뒤 가장 유리한 곳만 선택하면 같은 프로젝트가 중복 계산될 수 있다. 이를 Ghost Demand라고 부른다. 32GW 전망을 볼 때도 실제 부지확보·자금조달·장비발주·전력계약이 함께 진행되는 프로젝트인지 구분해야 한다.
전력 연결이 늦어지면 비싼 GPU와 네트워크 장비를 보유하고도 매출이 발생하지 않는 기간이 길어진다. 금융비용까지 늘면 AI 데이터센터의 투자수익률이 낮아지고 고객은 프로젝트 우선순위를 더 엄격하게 정할 수 있다.
12. 투자자가 확인할 10가지
- 32GW 부족 전망이 실제 착공·연결 지연 데이터로 확인되는가
- PJM 등 주요 전력시장의 부하 전망과 계통연결 대기시간
- NVIDIA·Broadcom 주요 고객의 2027~2028년 가동 일정
- 메모리 업체의 재고일수와 고객 출하연기 여부
- 800G·1.6T 광통신 부품의 재고와 세대전환 속도
- Eaton 주문과 백로그의 실제 매출 전환
- Generac·Caterpillar 현장발전 계약의 인도 일정
- 발전사업자의 신규 장기 PPA와 증설 진행
- Behind-the-Meter가 계통 지연을 얼마나 보완하는가
- 전력 인프라 비용의 부담 주체와 규제 변화
불마켓의 시선
AI 인프라의 병목은 GPU → HBM → 첨단 패키징 → 네트워크 → 광통신 → 냉각 → 전력으로 이동해 왔다. 이제는 “얼마나 많은 GPU를 살 수 있는가”보다 “그 GPU를 언제부터 24시간 가동할 수 있는가”가 중요해지고 있다.
NVIDIA와 Broadcom은 핵심부품 지위와 고객·배치 가시성 때문에 상대적으로 방어력이 있다. 메모리와 광통신은 설치 일정이 밀릴 때 출하와 재고의 영향을 더 받을 수 있다. Eaton·Generac·Constellation Energy 같은 기업에는 병목 해결 투자가 수요가 된다. 앞으로는 단순히 ‘AI 수혜주인가’보다 전력 병목을 해결하는 기업인지, 전력을 기다려야 하는 기업인지를 먼저 확인할 필요가 있다.
참고자료
- Reuters — Nvidia, Broadcom shielded as AI power crunch hits chip supply chain, 2026.10.05
- Broadcom — 2026회계연도 2분기 실적
- Eaton — 2026년 2분기 실적
- Generac — Amazon 장기 공급계약 관련 SEC Form 8-K
- Reuters — FERC asks PJM to revise plan to shield homes from data center costs, 2026.09.30
- Reuters — Constellation, Amazon sign 20-year power deal, 2026.09.30
최종 검토일 · 2026.10.06
이 글은 공개자료를 바탕으로 산업 구조와 기업별 노출 차이를 설명하기 위한 정보성 콘텐츠입니다. 특정 종목의 매수·매도 또는 수익률을 보장하지 않습니다.