Akamai의 더 큰 사업은 아직 Cloud가 아니라 Security입니다. AI 에이전트가 기업 시스템에 들어오면 이 보안사업은 어떤 기회를 얻게 될까요?
Anthropic과의 116억 달러 계약 때문에 지금 Akamai는 AI 클라우드 회사로 가장 많이 주목받고 있다.
하지만 현재 Akamai에서 가장 큰 사업은 Cloud Infrastructure가 아니다.
Security다.
2026년 2분기 Security 매출은 6억400만 달러였다.
Cloud Infrastructure Services 9천9백만 달러의 약 6배다.
Akamai가 AI 시대에 노리는 기회도 두 개다.
한쪽에서는 Anthropic 같은 고객에게 컴퓨팅 인프라를 제공한다.
다른 한쪽에서는 기업이 AI Agent와 API를 안전하게 운영하도록 보안제품을 판매한다.
AI가 똑똑해질수록 기업시스템 안에서 사람 대신 API를 호출하고 데이터를 읽고 업무를 실행하는 ‘비인간 사용자’가 늘어난다.
이때 보안의 질문도 바뀐다.
“누가 로그인했는가?”에서 “들어온 AI Agent가 지금 무엇을 하고 있는가?”로 이동한다.
이번 2편에서는 Akamai의 Security 사업이 왜 커지고 있는지, Agentic AI가 어떤 새로운 보안수요를 만드는지, 그리고 Anthropic 계약의 수익성·고객집중·희석 위험까지 함께 살펴본다.
1. Akamai가 보안회사로 커질 수 있었던 이유 — 네트워크가 공격을 먼저 본다
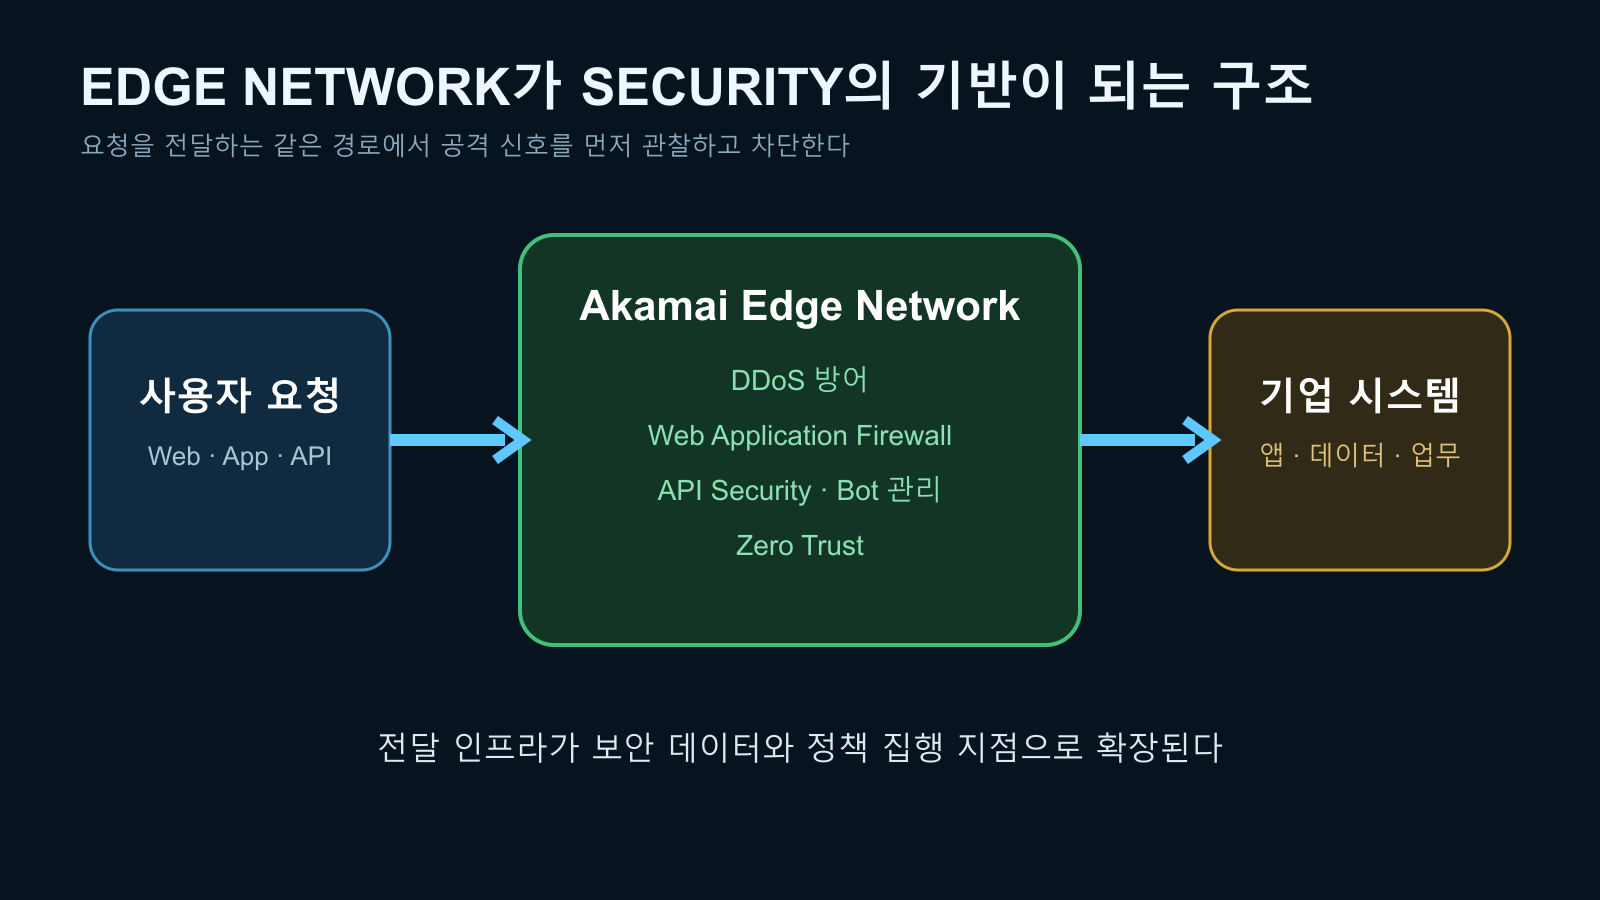
Akamai는 오랫동안 인터넷 트래픽을 전달해왔다.
수많은 웹사이트와 사용자의 요청이 Akamai 네트워크를 지나간다.
이 위치는 보안사업에 매우 유리하다.
공격자는 웹사이트를 공격하기 위해 트래픽을 보내야 한다.
Akamai는 정상 트래픽과 공격 트래픽을 네트워크 가장자리에서 먼저 볼 수 있다.
고속도로 입구에 교통량을 측정하는 센서를 이미 설치해둔 것과 비슷하다.
그래서 DDoS 방어, Web Application Firewall, API Security, Zero Trust, Bot 관리 같은 제품을 자연스럽게 확장할 수 있었다.
기존 CDN 네트워크가 보안제품의 데이터와 배포기반이 된 셈이다.
2. Q2 2026 Security 매출 6.04억 달러 — 가장 큰 성장축
2026년 2분기 Akamai Security 매출은 6억400만 달러로 전년보다 10% 증가했다.
전체 매출 11억 달러의 절반이 넘는다.
Cloud가 더 높은 성장률을 보이고 있지만 현재 회사의 이익과 규모를 받치는 사업은 Security다.
보안사업이 중요한 이유는 반복매출 성격이 강하기 때문이다.
고객은 웹사이트를 한 번 보호하고 끝내지 않는다.
서비스가 운영되는 동안 DDoS·API·봇·계정탈취·랜섬웨어 위험이 계속 존재한다.
따라서 장기계약과 구독형 매출이 가능하다.
또 공격이 복잡해질수록 새로운 제품을 기존 고객에게 추가로 판매할 수 있다.
3. Agentic AI는 왜 새로운 보안문제를 만들까?
기존 기업시스템의 보안은 사람을 중심으로 설계됐다.
직원이 로그인할 때 비밀번호와 MFA를 확인하고, 역할에 따라 접근권한을 준다.
Agentic AI에서는 AI Agent가 사람 대신 일을 한다.
이메일을 읽고, CRM에서 고객정보를 찾고, API를 호출하고, 파일을 수정하고, 결제나 예약 같은 행동까지 수행할 수 있다.
문제는 AI Agent가 로그인에 성공했다고 해서 모든 행동이 안전한 것은 아니라는 점이다.
Akamai는 이를 ‘identity 이후의 governance’ 문제로 설명한다.
사람이 건물 출입증을 가지고 들어왔다고 해서 창고의 모든 문을 열어도 되는 것은 아닌 것처럼, AI Agent도 시스템 안에 들어온 뒤 어떤 행동을 하는지 계속 감시해야 한다.
4. Nonhuman Identity — 사람보다 기계계정이 더 많아질 수 있다
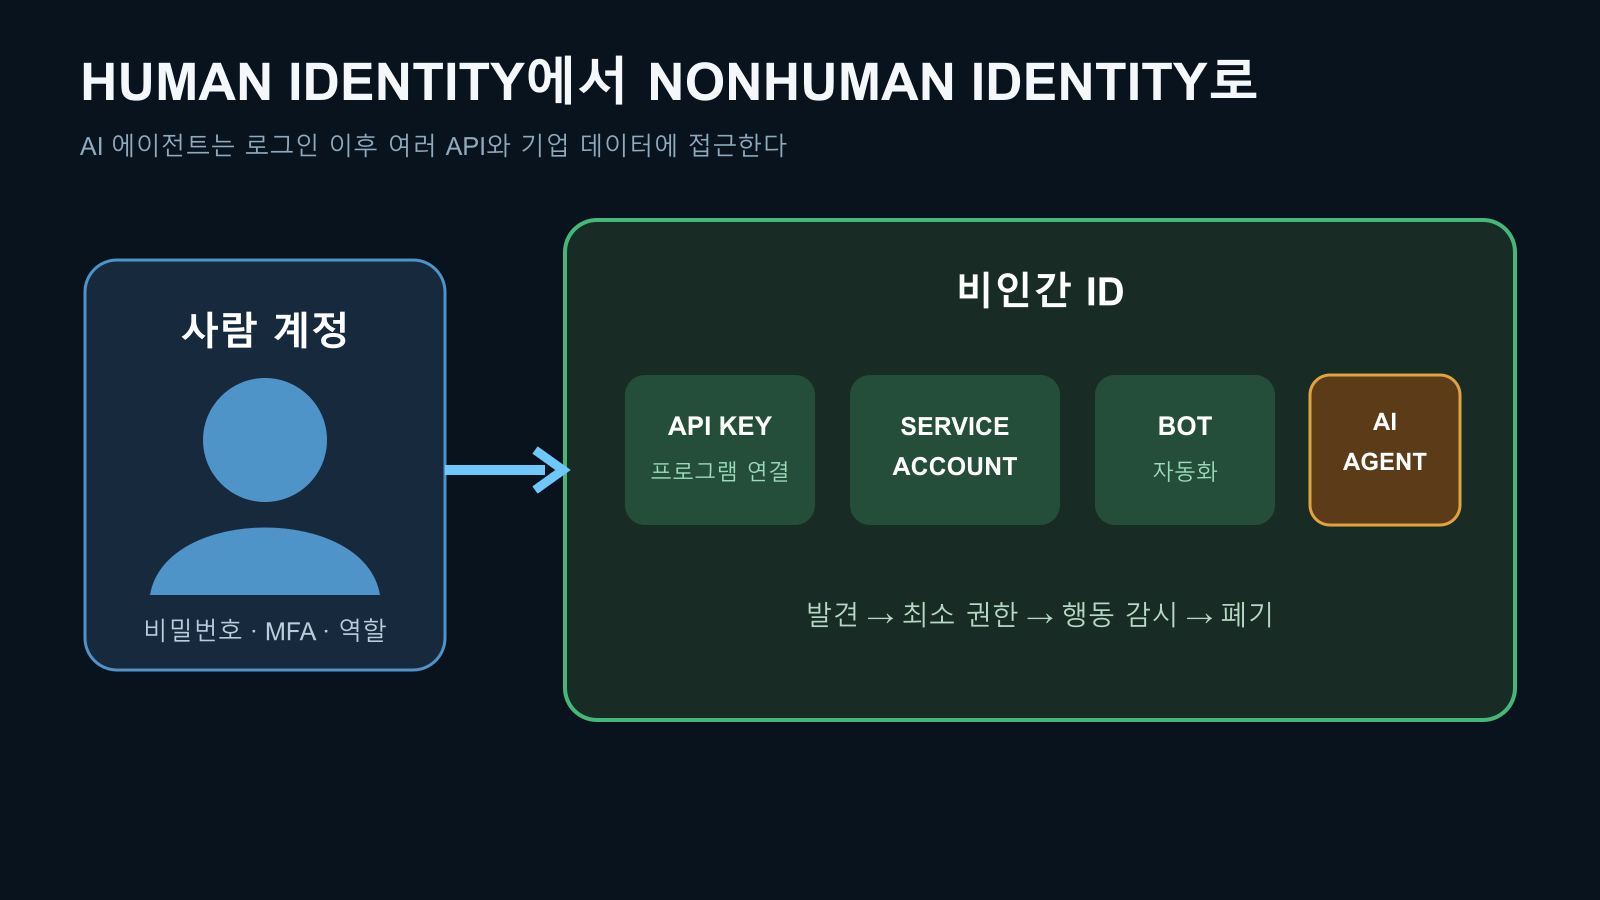
기업에는 이미 사람보다 많은 기계계정이 존재한다.
API key, service account, workload identity, bot, automation script가 대표적이다.
AI Agent가 늘면 이런 Nonhuman Identity가 더 빠르게 증가한다.
보안에서 가장 위험한 상황은 ‘어떤 계정이 있는지조차 모르는 것’이다.
퇴사자 계정은 보통 삭제하지만 오래된 API key나 테스트용 bot은 방치되는 경우가 많다.
AI Agent가 이런 자격증명을 이용하면 매우 빠른 속도로 여러 시스템을 이동할 수 있다.
그래서 앞으로 보안은 직원 계정관리뿐 아니라 AI Agent·API·서비스계정의 전체 생명주기를 관리해야 한다.
Akamai가 Agentic AI 보안에서 비인간 ID를 강조하는 이유다.
5. API Security — AI Agent는 결국 API를 통해 일한다
AI Agent가 기업업무를 처리할 때 화면을 사람처럼 클릭하기도 하지만 핵심 시스템은 API를 통해 연결되는 경우가 많다.
API는 프로그램끼리 서로 요청을 주고받는 출입구다.
예를 들어 AI Agent가 고객 주문을 확인하려면 CRM API를 호출한다.
재고를 확인하려면 ERP API를 사용한다.
결제를 처리하려면 결제 API를 호출한다.
이 API가 잘못 보호되면 AI Agent 한 개의 권한문제가 여러 시스템으로 빠르게 퍼질 수 있다.
그래서 API discovery, authorization, behavior monitoring이 중요해진다.
Akamai는 기존 웹 보안사업에서 API Security를 핵심 영역으로 확대해왔다.
AI Agent 시대에는 이 시장의 중요성이 더 커질 가능성이 있다.
6. MCP는 왜 보안업계에서 자주 등장할까?
MCP, Model Context Protocol은 AI 모델이 외부 도구와 데이터에 연결될 수 있게 하는 표준방식 가운데 하나다.
쉽게 말하면 AI가 여러 업무도구를 사용할 수 있게 해주는 ‘공용 어댑터 규격’에 가깝다.
이런 연결이 늘면 AI Agent가 더 많은 일을 할 수 있다.
동시에 공격표면도 늘어난다.
잘못된 MCP 서버가 민감한 데이터를 노출하거나, 필요 이상의 권한을 가진 도구가 연결되거나, 악성 명령이 다른 시스템으로 전파될 수 있다.
그래서 AI 보안에서는 모델 자체뿐 아니라 ‘모델이 연결된 도구와 API’를 관리해야 한다.
Akamai가 MuleSoft와 AI policy control을 연결하고 Agent Fabric 보안을 강조하는 것도 이 방향과 연결된다.
7. 브라우저가 새로운 AI 작업공간이 된다
Akamai의 2026년 Agentic AI 관련 보안보고서는 기업 사용자의 40% 이상이 AI 기능이 포함된 브라우저 확장프로그램을 설치했다고 설명한다.
이 가운데 일부는 시간이 지나면서 권한을 변경한다.
또 회사 자료에 따르면 챗봇 대화의 일정 비율에는 민감정보가 포함된다.
직원은 편리함 때문에 회사자료를 AI 도구에 붙여넣을 수 있다.
문제는 이 데이터가 어디로 전달되고 어떤 모델 학습이나 로그에 사용되는지 조직이 모두 알기 어렵다는 것이다.
그래서 기업 보안은 네트워크 방화벽만으로 충분하지 않다.
브라우저, AI 확장프로그램, 챗봇, API 호출을 함께 봐야 한다.
Akamai가 브라우저 보안과 행동기반 governance를 강조하는 이유다.
8. Anthropic 계약과 Security 사업은 서로 완전히 다른 사업일까?
Cloud와 Security는 회계상 별도 사업이지만 전략적으로는 연결될 수 있다.
Anthropic 같은 대형 AI 고객에게 컴퓨팅을 제공하면 Akamai 네트워크에서 더 많은 AI 워크로드가 실행된다.
기업고객은 그 AI 서비스와 API를 안전하게 사용해야 한다.
Akamai 입장에서는 Cloud에서 고객을 확보한 뒤 Security 제품을 추가로 판매하거나, Security 고객을 Cloud로 확장할 수 있는 가능성이 생긴다.
이를 Cross-Sell이라고 한다.
하지만 자동으로 일어나는 것은 아니다.
클라우드 고객이 꼭 Akamai Security를 사야 하는 것은 아니고, 보안고객이 Akamai Cloud를 사용할 의무도 없다.
실제 교차판매 효과는 고객 수와 매출 데이터에서 확인해야 한다.
9. 대형 Anthropic 계약이 오히려 위험이 될 수도 있다 — 고객집중
116억 달러 계약은 Akamai의 현재 연간 매출 규모와 비교해 매우 크다.
계약이 정상적인 run-rate에 도달하면 단일 고객이 Cloud Infrastructure 매출에서 매우 큰 비중을 차지할 가능성이 있다.
대형 고객은 안정적인 장기수요를 제공하지만 협상력도 강하다.
서비스품질 문제나 프로젝트 변경, 계약해지 조건이 발생하면 회사 전체에 미치는 영향이 커질 수 있다.
이를 Customer Concentration Risk라고 한다.
작은 고객 수천 명보다 한 고객이 너무 큰 비중을 차지하면 장점과 위험이 동시에 커진다.
앞으로 Akamai는 Anthropic 외 AI 고객을 얼마나 더 확보하는지가 매우 중요하다.
10. 55억 달러 CapEx는 왜 수익성에 부담이 될 수 있을까?
Akamai는 과거 CDN·Security 사업에서 상대적으로 자본효율적인 회사로 평가받아왔다.
하지만 AI Cloud는 더 많은 서버·메모리·데이터센터 용량이 필요하다.
Anthropic 계약을 위해 예상되는 누적 CapEx는 약 55억 달러다.
장비를 사는 순간 모든 금액이 비용으로 처리되는 것은 아니고 여러 해에 걸쳐 감가상각된다.
하지만 현금은 먼저 나간다.
즉 손익계산서에서 이익이 보여도 자유현금흐름은 초기 몇 년 압박받을 수 있다.
그래서 Cloud 성장률만 볼 것이 아니라 CapEx, 감가상각, Free Cash Flow, Return on Invested Capital을 함께 봐야 한다.
11. Q2 GAAP 영업이익이 줄어든 이유도 봐야 한다
2026년 2분기 Akamai의 GAAP 영업이익은 8천만 달러로 전년보다 47% 감소했다.
GAAP 영업이익률도 7%로 전년보다 낮아졌다.
비GAAP 영업이익은 2억7천1백만 달러, 비GAAP 영업이익률은 25%였다.
왜 차이가 클까?
주식보상, 인수·통합 비용, 구조조정, 무형자산 상각 같은 항목이 조정되기 때문이다.
회사가 사업구조를 바꾸는 동안 이런 비용이 커질 수 있다.
따라서 ‘조정 EPS만 보면 회사가 아주 안정적이다’ 또는 ‘GAAP 이익 감소만 보면 사업이 나빠졌다’고 한쪽으로 단정하면 안 된다.
두 숫자를 함께 보면서 전환비용이 실제로 줄어드는지 확인해야 한다.
12. 워런트 희석 — 계약의 숨은 비용
Anthropic은 Akamai 주식을 살 수 있는 워런트를 받았다.
전체 관계가 충분히 확대되면 최대 약 5% 수준의 기존 발행주식에 해당하는 권리가 생길 수 있다.
현재 116억 달러 계약과 관련된 부분은 약 2% 수준의 vest가 예상된다.
대형 고객 확보를 위해 이런 경제적 혜택을 제공한 것으로 볼 수 있다.
하지만 기존 주주 입장에서는 향후 워런트가 행사되면 주식 수가 늘어날 수 있다.
회사가 더 많은 이익을 내더라도 주식 수가 늘면 주당이익 증가폭이 줄어들 수 있다.
따라서 계약의 매출뿐 아니라 ‘그 매출을 얻기 위해 무엇을 제공했는가’를 함께 봐야 한다.
13. Security + Cloud라는 조합이 강점이 될 수 있는 이유
AI 서비스가 커질수록 인프라와 보안을 따로 떼기 어려워진다.
클라우드에 서버를 만들면 네트워크가 필요하다.
외부 API를 열면 공격면이 생긴다.
AI Agent가 시스템을 사용하면 비인간 ID와 권한관리가 필요하다.
Akamai는 기존 CDN 네트워크, Security 제품, Distributed Cloud를 모두 가지고 있다.
한 회사가 모든 영역에서 최고라고 단정할 수는 없다.
하지만 고객 입장에서는 인프라와 보안을 통합해 운영하는 선택지가 될 수 있다.
이 전략이 성공하면 Akamai는 AWS·Azure 같은 대형 하이퍼스케일러와 동일한 방식으로 경쟁하기보다 ‘분산형 인프라 + 보안’이라는 특화된 위치를 만들 수 있다.
14. 가장 큰 리스크 ① — Anthropic 계약 실행 실패
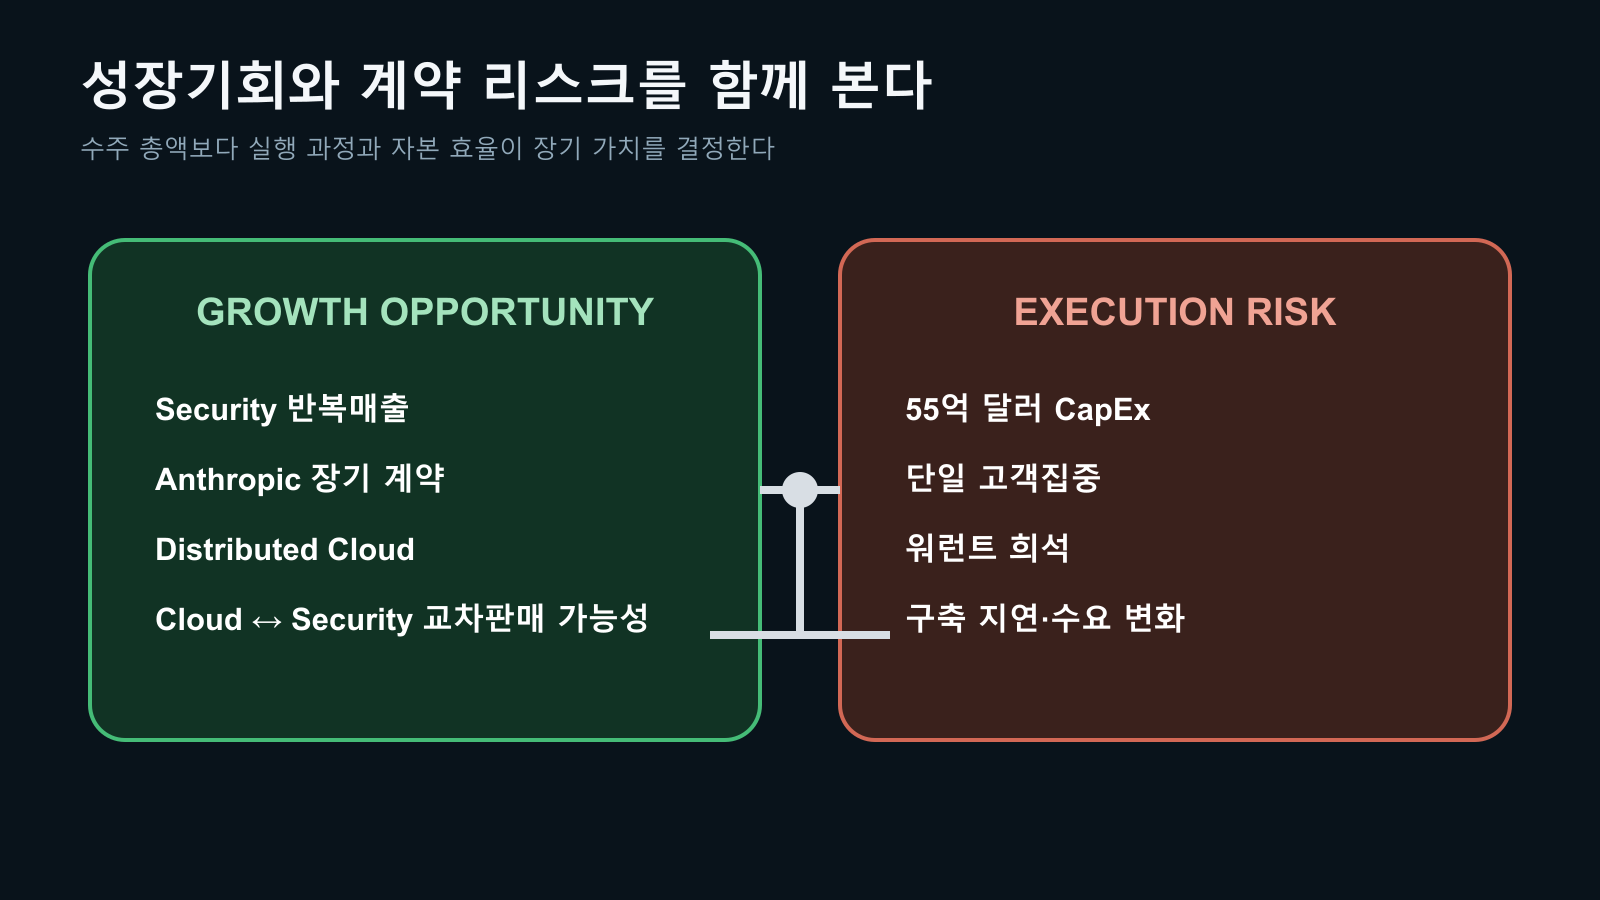
대형 장기계약은 발표보다 실행이 어렵다.
필요한 서버와 메모리를 제때 조달해야 한다.
데이터센터 공간과 전력을 확보해야 한다.
서비스 수준을 맞춰야 한다.
예상보다 장비가격이 오르거나 구축이 지연되면 수익성이 낮아질 수 있다.
Anthropic의 워크로드 요구가 바뀔 수도 있다.
계약에는 서비스 가용성과 전달 조건이 연결돼 있다.
따라서 116억 달러라는 총액보다 2027년 서비스 시작과 2028년 run-rate 도달이 계획대로 진행되는지 확인하는 것이 더 중요하다.
15. 가장 큰 리스크 ② — AI 인프라 투자 사이클
2026년 AI 기업들은 막대한 인프라 투자를 하고 있다.
하지만 모든 AI 서비스가 현재 예상만큼 빠르게 성장한다는 보장은 없다.
AI 모델 효율이 크게 좋아져 CPU·GPU 수요가 예상보다 줄 수도 있다.
고객들이 비용최적화를 시작할 수도 있다.
자체 인프라를 구축하거나 다른 클라우드로 이동할 가능성도 있다.
Akamai가 AI Cloud에 대규모 CapEx를 늘리는 시점에 수요가 둔화되면 과잉설비가 될 수 있다.
그래서 AI 인프라 기업은 ‘수요가 많다’는 말보다 계약의 취소조건, 고객다변화, 설비가 다른 고객에게도 재사용 가능한지를 봐야 한다.
16. 불마켓의 해석 | Akamai의 장기 승부는 ‘클라우드 회사가 되느냐’가 아니다
Akamai가 AWS처럼 되는 것이 성공의 조건은 아니다.
오히려 AWS와 똑같은 초대형 범용 클라우드로 경쟁하면 규모의 차이가 너무 크다.
Akamai에게 더 현실적인 위치는 기존 강점을 결합하는 것이다.
사용자와 가까운 분산형 인프라,
인터넷 트래픽을 오래 다뤄온 네트워크 운영경험,
Security 사업에서 쌓은 공격 데이터,
AI Agent 시대의 API·비인간 ID 보안.
이 네 가지를 하나로 묶어 ‘분산형 AI 인프라와 보안’이라는 틈새를 만드는 것이 핵심이다.
Anthropic 계약은 Cloud 사업의 규모를 바꿀 수 있다.
Security는 이미 큰 반복매출을 만든다.
불마켓 관점에서는 두 사업이 실제로 서로 고객을 만들어주는지가 앞으로 가장 중요한 검증 포인트다.
단순히 116억 달러 수주를 크게 보는 것보다 Security + Cloud가 하나의 사업플랫폼으로 연결되는지를 봐야 한다.
핵심 요약
- Akamai의 현재 가장 큰 성장사업은 Security이며 Q2 2026 매출은 6.04억 달러(+10%)였다.
- Agentic AI는 사람 계정뿐 아니라 AI Agent·API·서비스계정 같은 Nonhuman Identity 관리수요를 늘린다.
- AI Agent는 여러 업무시스템을 API로 연결하기 때문에 API Security와 행동기반 governance가 중요해진다.
- Akamai는 Cloud와 Security를 결합해 분산형 AI 인프라 + 보안이라는 차별화된 위치를 노리고 있다.
- Anthropic 계약은 큰 성장기회지만 단일 고객집중, 55억 달러 CapEx, 구축지연, 워런트 희석 위험을 동반한다.
- Q2 GAAP 영업이익은 감소했기 때문에 비GAAP 수치만이 아니라 전환비용과 현금흐름을 함께 봐야 한다.
- 장기적으로는 Anthropic 외 AI 고객 확대와 Security·Cloud 간 실제 교차판매 효과가 중요하다.
한 문장으로 정리하면
Akamai의 장기 경쟁력은 AI 서버를 많이 보유하는 데만 있는 것이 아니라, 분산형 클라우드와 API·Agent 보안을 하나의 플랫폼으로 연결할 수 있느냐에 달려 있다.
불마켓의 시선
Akamai는 지금 회사 역사에서 가장 큰 사업전환 가운데 하나를 진행하고 있다.
전통 CDN은 성숙하고 있다.
Security는 이미 큰 사업으로 자리 잡았다.
Cloud Infrastructure는 작은 규모에서 매우 빠르게 커지고 있고 Anthropic 계약으로 성장속도가 크게 달라질 수 있다.
이 변화는 매력적이지만 동시에 자본집약도를 높인다.
Akamai가 과거처럼 상대적으로 가벼운 인프라 사업에서 대규모 서버·메모리 투자가 필요한 회사로 바뀌면 현금흐름과 위험구조도 달라진다.
따라서 앞으로는 Cloud 성장률만 보지 말고 Security 반복매출, 고객집중, CapEx, Free Cash Flow, 워런트 희석을 함께 확인해야 한다.
이 글은 사이버보안 실무지침이나 특정 종목의 투자추천이 아니라 Akamai의 사업전환을 이해하기 위한 기업분석이다.
함께 읽으면 좋은 글
- 아카마이 기업분석① — Anthropic 116억 달러 계약
- AI 네트워크① — 일반 네트워크로 부족한 이유
- 세일즈포스 기업분석 — AI 에이전트가 기업 업무에 들어오는 방식
- Technology 섹터 전체 글
참고자료
- Akamai 2026년 2분기 실적 발표
- Akamai: Agentic AI 보안과 행동 기반 거버넌스 보고서 발표
- Akamai: Beyond Identity, Governing the Agentic Enterprise
- Akamai: Anthropic 116억 달러 다년 계약
- Akamai Form 8-K: 계약 및 워런트 조건
이 글은 공개된 기업자료와 공시를 바탕으로 Akamai의 사업구조와 위험요인을 이해하기 위해 작성한 정보성 콘텐츠이며, 사이버보안 실무지침이나 특정 종목에 대한 매수·매도 권유가 아닙니다.