CDN 회사였던 Akamai는 왜 Anthropic의 대규모 AI 인프라 공급사가 됐을까?
Akamai라는 이름을 들으면 오래전부터 인터넷을 빠르게 전달해주는 CDN 회사라는 이미지가 강하다.
웹사이트 이미지와 동영상을 사용자와 가까운 서버에 미리 복사해두고, 멀리 있는 원본 서버까지 가지 않아도 빠르게 보여주는 회사였다.
그런데 2026년 9월 24일 Akamai는 Anthropic과 7년간 약 116억 달러 규모의 계약을 발표했다.
Anthropic은 Claude를 개발하는 AI 기업이다.
이 계약에서 Anthropic은 Akamai Cloud의 분산형 인프라와 소프트웨어를 이용해 대규모 CPU 워크로드를 운영한다.
중요한 점은 계약금액만이 아니다.
Akamai가 더 이상 ‘웹 콘텐츠 전송회사’로만 볼 수 없는 회사가 됐다는 것이다.
회사는 이미 Security와 Cloud Infrastructure를 새로운 성장축으로 키우고 있었고, 이번 계약은 그 변화가 실제 대형 고객과 장기 매출로 연결됐다는 사례다.
이번 1편에서는 Akamai가 원래 무엇을 하던 회사였는지, CDN 사업이 왜 성숙했고, Cloud Infrastructure가 왜 빠르게 성장하고 있는지, Anthropic 116억 달러 계약이 실제로 어떤 구조인지 쉽게 풀어본다.
1. Akamai는 원래 무슨 회사였을까? — 인터넷의 ‘중간 물류창고’
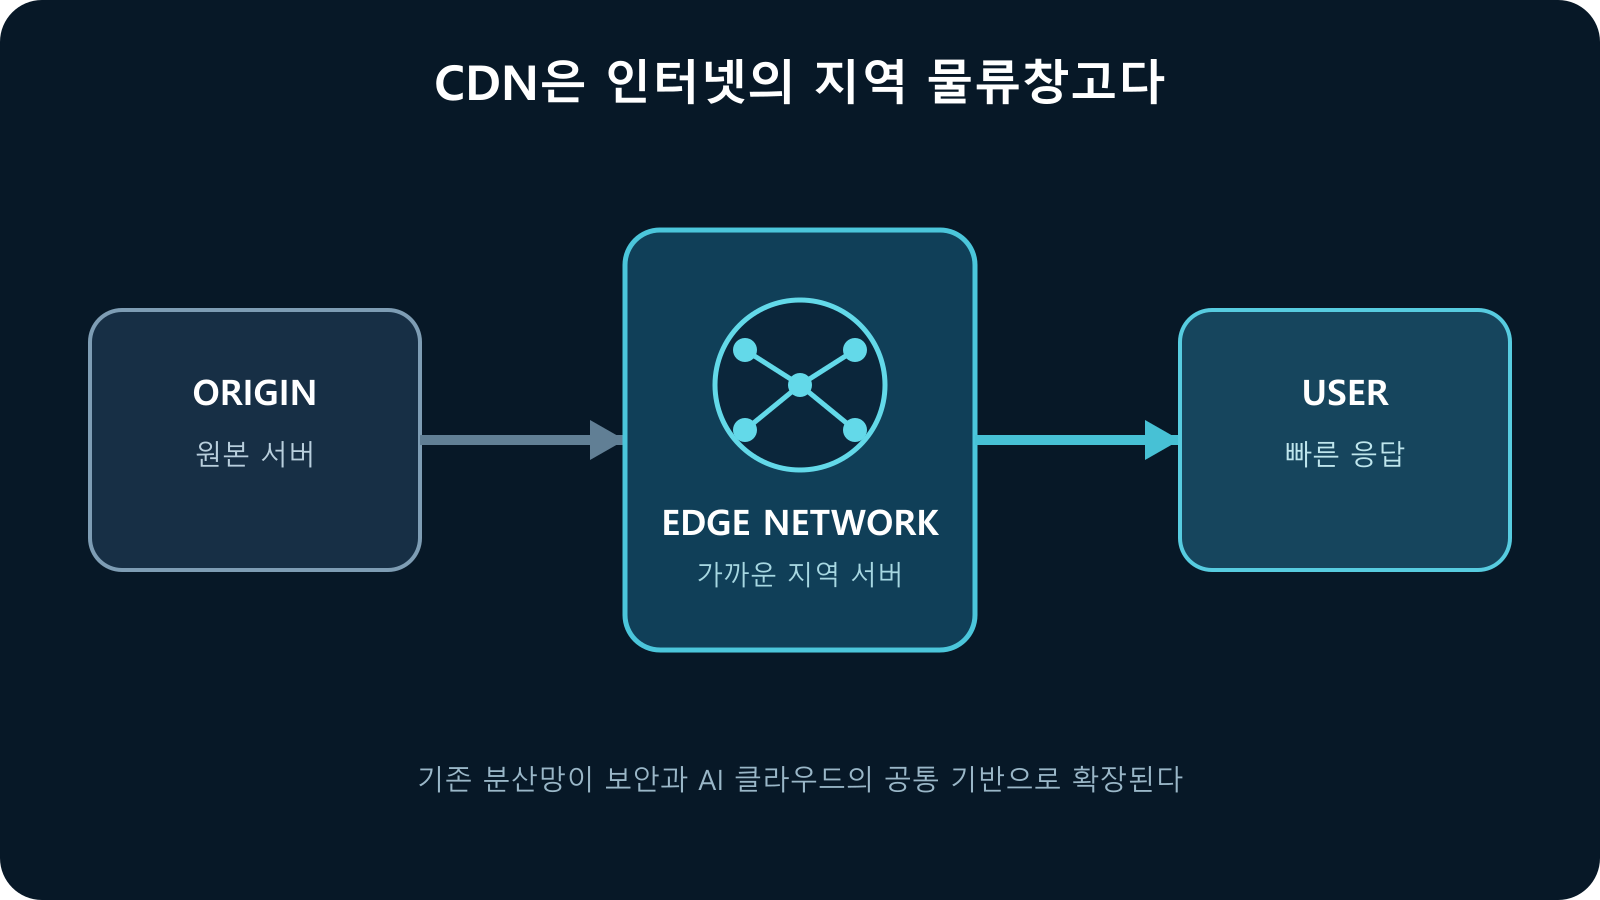
웹페이지를 열 때 모든 데이터가 미국 본사 서버에서 바로 날아오는 것은 비효율적이다.
한국 사용자가 미국 서버의 이미지를 매번 직접 가져오면 거리가 길어지고 지연시간이 늘어난다.
CDN, Content Delivery Network는 자주 사용하는 콘텐츠를 사용자 가까운 서버에 미리 배치한다.
택배회사가 모든 물건을 본사 창고에서 직접 보내지 않고 지역 물류센터를 이용하는 것과 비슷하다.
Akamai는 이 CDN 시장의 대표적인 선도기업이었다.
전 세계에 분산된 서버와 네트워크를 이용해 웹사이트, 영상, 소프트웨어 다운로드, 대형 이벤트 트래픽을 안정적으로 전달해왔다.
이 분산형 네트워크가 이후 보안과 클라우드 사업의 기반이 됐다.
2. 그런데 CDN 사업은 왜 예전만큼 빠르게 성장하지 않을까?
인터넷 트래픽 자체는 계속 늘고 있다.
그런데 CDN 시장에서는 가격경쟁이 심해졌고, 대형 클라우드 사업자와 고객사가 직접 전송기술을 구축하는 경우도 늘었다.
Akamai의 2026년 2분기 Delivery and other cloud applications 매출은 3억9천6백만 달러로 전년보다 6% 감소했다.
즉 ‘인터넷 트래픽이 늘어난다 = Akamai의 전통 CDN 매출도 같은 속도로 성장한다’는 공식은 더 이상 맞지 않는다.
회사는 이 문제를 오래전부터 알고 있었다.
그래서 기존 분산 네트워크를 보안과 클라우드 컴퓨팅에 활용하는 방향으로 사업을 바꿨다.
쇠퇴하는 사업을 버리고 완전히 새 회사를 만든 것이 아니라, 기존 네트워크 자산을 다른 용도로 재활용하는 전략에 가깝다.
3. Akamai Cloud는 AWS와 무엇이 다를까?
AWS, Microsoft Azure, Google Cloud는 거대한 중앙형 데이터센터를 중심으로 세계 각 지역에 클라우드 서비스를 제공한다.
Akamai는 조금 다른 강점을 가지고 있다.
전통 CDN 사업에서 만들어온 ‘사용자와 가까운 곳에 분산된 인프라’가 많다.
이 특성을 이용하면 중앙 데이터센터에서 모든 계산을 처리하기보다 여러 지역에서 워크로드를 분산할 수 있다.
쉽게 말하면 초대형 물류센터 몇 개만 운영하는 방식과 전국에 촘촘한 지역창고를 함께 활용하는 방식의 차이다.
모든 AI 작업에 Akamai 방식이 유리한 것은 아니다.
초대형 GPU 학습처럼 거대한 클러스터가 필요한 작업은 대형 데이터센터가 더 적합할 수 있다.
반면 웹서비스·추론·CPU 중심 처리·지역별 서비스처럼 지리적으로 분산된 워크로드에서는 Akamai의 네트워크 구조가 장점이 될 수 있다.
4. Q2 2026 — 회사는 이미 CDN에서 Security·Cloud로 이동 중이었다
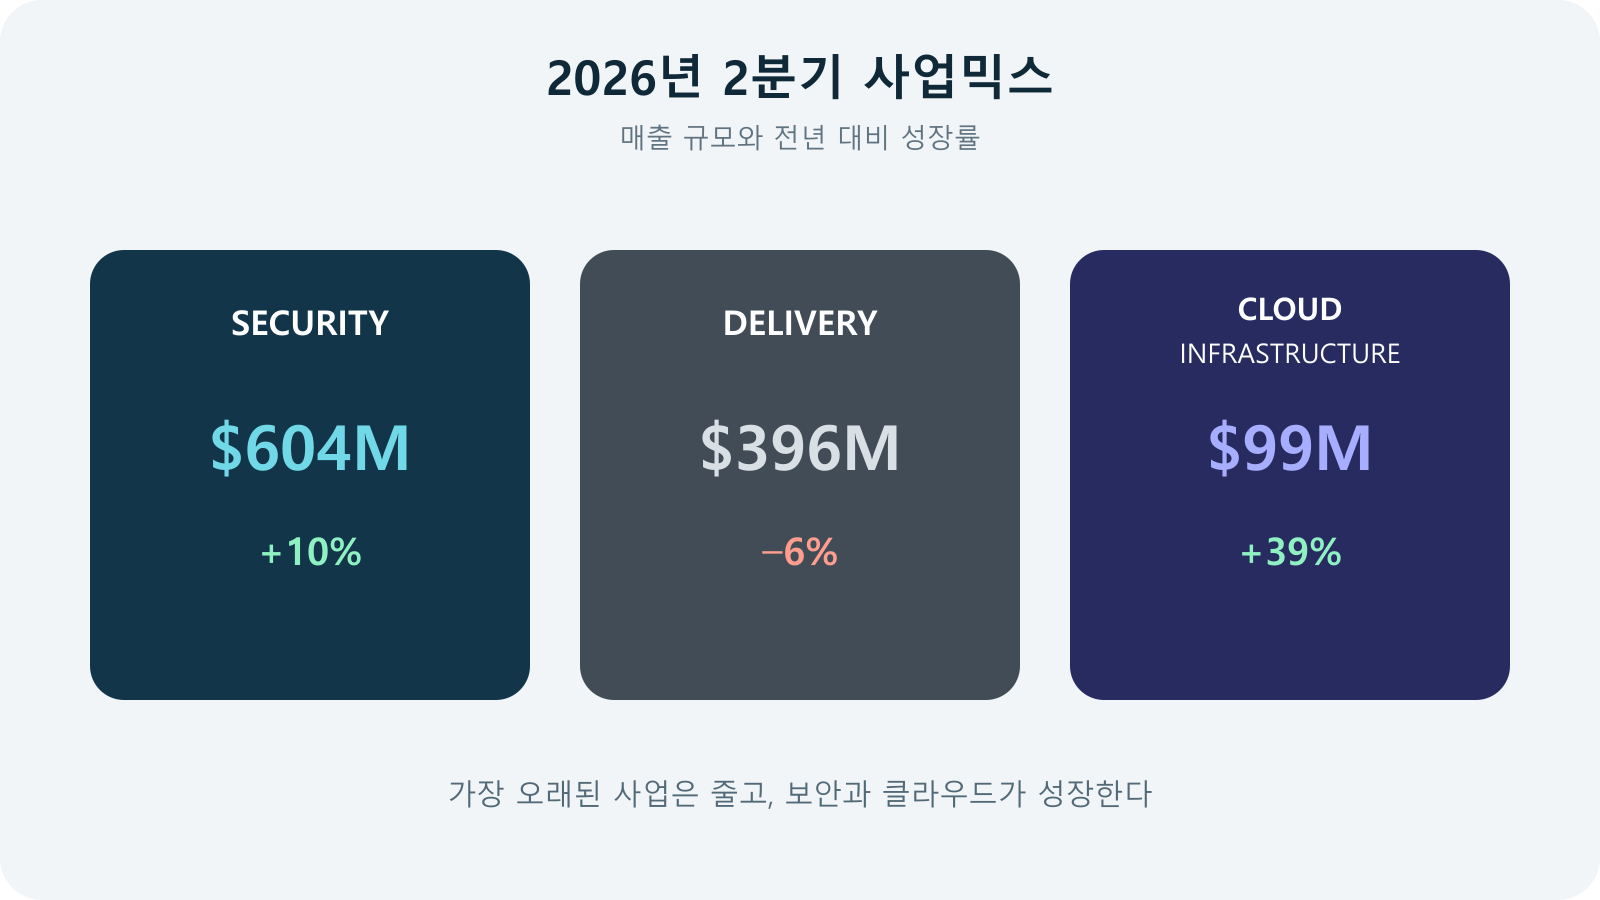
2026년 2분기 Akamai의 전체 매출은 약 11억 달러로 전년보다 5% 증가했다.
사업별로 보면 변화가 더 선명하다.
Security 매출은 6억400만 달러로 10% 증가했다.
Cloud Infrastructure Services는 9천9백만 달러로 39% 증가했다.
반면 Delivery and other cloud applications는 3억9천6백만 달러로 6% 감소했다.
즉 가장 오래된 사업은 줄고, 보안과 클라우드가 성장하고 있다.
Akamai가 자신을 최근 ‘cybersecurity and cloud computing company’라고 표현하는 이유다.
아직 Cloud Infrastructure 규모는 Security보다 작지만 성장률은 훨씬 빠르다.
Anthropic 계약은 이 작은 고성장 사업을 훨씬 큰 사업으로 키울 수 있는 계기가 됐다.
5. Anthropic 116억 달러 계약 — 정확히 무엇을 약속한 것일까?
Akamai와 Anthropic은 2026년 9월 18일 기존 Master Services Agreement 아래 새로운 Project Plan을 체결했다.
Akamai가 9월 24일 공개한 자료에 따르면 Anthropic은 두 프로젝트에서 약 116억 달러를 7년 동안 지급하기로 약정했다.
Akamai는 Anthropic에 전용 클라우드 컴퓨팅 용량과 관련 관리 서비스를 제공한다.
핵심 워크로드는 CPU 중심이다.
AI 산업이라고 하면 GPU부터 떠올리기 쉽지만 모든 작업이 GPU를 필요로 하는 것은 아니다.
데이터 전처리, 서비스 제어, API 처리, 추론 주변 작업, 일반 컴퓨팅 등 대규모 CPU 자원이 필요한 영역이 많다.
Anthropic은 이 CPU 워크로드 증가를 Akamai Cloud의 분산 인프라로 처리하려는 것이다.
따라서 이번 계약은 GPU 클라우드 계약과 성격이 같다고 보면 안 된다.
6. 추가 90억 달러 — ‘총 200억 달러 계약’이라고 써도 될까?
Akamai는 현재 약정된 116억 달러 외에 관계가 확대될 경우 최대 90억 달러가 추가될 수 있다고 밝혔다.
그래서 잠재 규모는 약 200억 달러다.
하지만 여기서 표현을 정확히 해야 한다.
추가 90억 달러는 현재 확정된 계약금액이 아니다.
향후 서비스 관계가 성공적으로 확대될 경우 가능한 옵션에 가깝다.
따라서 ‘Akamai가 Anthropic과 200억 달러 확정계약을 맺었다’고 쓰면 과장이다.
현재 확정적 계약 약정은 약 116억 달러이고, 추가로 최대 90억 달러의 확장 가능성이 있다는 것이 정확한 표현이다.
재심사 중인 글에서는 이런 숫자 구분이 특히 중요하다.
7. 매출 116억 달러가 바로 실적으로 잡히는 것은 아니다
대형 장기계약에서 가장 흔한 오해는 계약금액을 그해 매출로 생각하는 것이다.
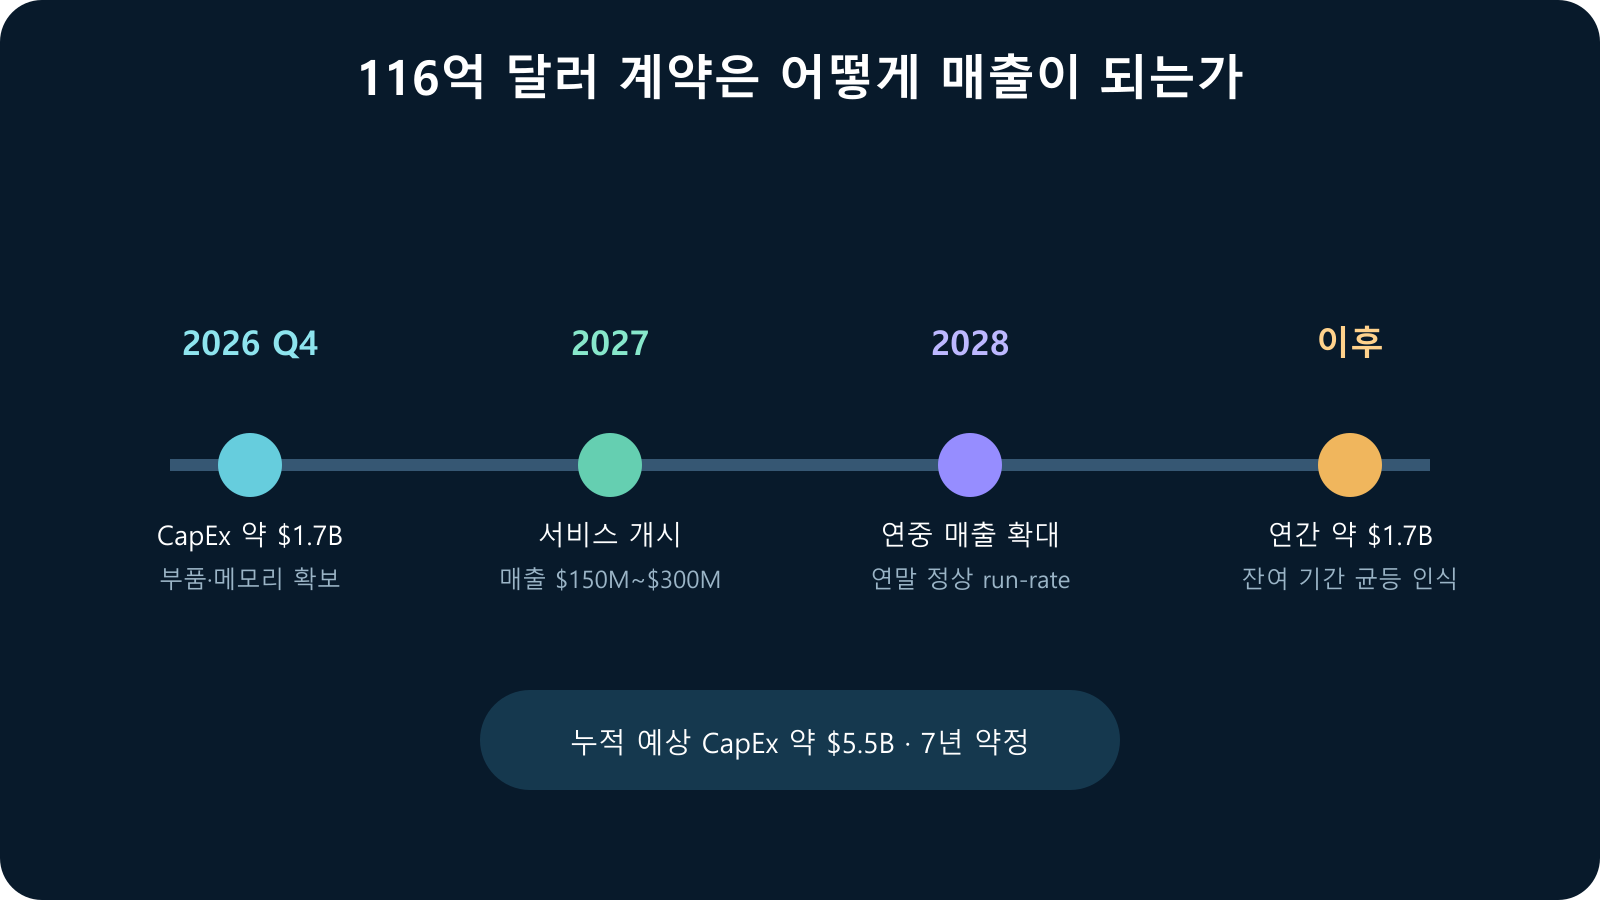
116억 달러는 7년에 걸쳐 서비스가 제공되면서 매출로 인식된다.
Akamai가 공개한 예상 일정에 따르면 2027년에는 서비스가 2분기 말부터 시작되며 약 1억5천만~3억 달러의 매출을 예상한다.
2028년에는 서비스가 계속 확대되고, 회사는 2028년 말까지 전체 계약의 정상적인 run-rate에 도달할 것으로 본다.
그 이후에는 계약기간 동안 연간 약 17억 달러 수준의 매출이 인식될 것으로 예상한다.
즉 계약 발표 당일 회사가 갑자기 116억 달러 매출기업이 되는 것이 아니다.
인프라를 구축하고 고객에게 실제 서비스를 제공해야 매출이 발생한다.
8. 그 전에 Akamai가 먼저 써야 할 돈 — CapEx 약 55억 달러
이번 계약은 큰 매출을 약속하지만 무료로 만들 수 있는 매출이 아니다.
Akamai는 Anthropic 계약을 위해 누적 약 55억 달러의 자본지출이 필요할 것으로 예상한다.
2026년 4분기에만 약 17억 달러를 투입해 메모리 등 핵심 공급망 부품을 확보할 계획이다.
2027년에는 약 31억 달러, 2028년에는 약 7억 달러의 투자가 예상된다.
쉽게 말하면 7년짜리 대형 임대계약을 따냈지만 그 고객에게 제공할 건물과 장비를 먼저 지어야 하는 셈이다.
이 때문에 계약금액만 볼 것이 아니라 매출총이익, 감가상각, 전력비, 데이터센터 임차료, 자본지출을 함께 봐야 한다.
Akamai는 장기적으로 강한 현금전환과 영업마진을 기대하고 있지만 실제 숫자는 구축속도와 운영효율에서 확인해야 한다.
9. 왜 Anthropic은 Akamai를 선택했을까?
AI 회사가 클라우드를 고를 때 가격만 보는 것은 아니다.
필요한 시점에 서버를 얼마나 빨리 확보할 수 있는지, 여러 지역에서 안정적으로 운영할 수 있는지, 네트워크와 보안이 충분한지, 장기간 대량용량을 제공할 수 있는지가 중요하다.
Akamai는 오랫동안 글로벌 인터넷 트래픽을 다루면서 분산 네트워크 운영경험을 쌓았다.
또 Linode 인수 이후 클라우드 컴퓨팅 사업을 확장했고, 기존 CDN 인프라를 Cloud Infrastructure에 연결했다.
2026년 1분기에는 이미 ‘frontier model provider’가 7년간 18억 달러를 약정했다고 발표했다.
2분기에도 로보틱스 개발용으로 4년간 6억 달러가 넘는 계약을 공개했다.
Anthropic 계약은 갑자기 생긴 첫 AI 고객이 아니라, 여러 대형 AI·기술 고객 계약이 쌓이다가 규모가 크게 확대된 사례로 보는 편이 정확하다.
10. 워런트 — Anthropic이 Akamai 주주가 될 수 있는 구조
Akamai는 Anthropic에 Akamai 보통주를 살 수 있는 워런트를 발행했다.
전체 관계가 충분히 확대될 경우 최대 약 5%의 기존 발행주식 수에 해당하는 규모까지 권리가 확대될 수 있다.
이번 116억 달러 계약과 관련해서는 약 2%에 해당하는 부분이 vest될 것으로 예상된다.
왜 공급사가 고객에게 주식 관련 권리를 줄까?
대형 고객이 장기간 서비스를 확대하도록 이해관계를 맞추는 방식으로 볼 수 있다.
Anthropic 입장에서는 Akamai와 거래가 커지고 Akamai 기업가치가 올라가면 추가 경제적 이익을 얻을 수 있다.
Akamai 입장에서는 장기적인 대형 고객을 묶는 효과를 기대할 수 있다.
반면 기존 주주 입장에서는 워런트 행사 시 희석 가능성을 고려해야 한다.
따라서 계약의 장점만큼 이 비용도 같이 봐야 한다.
11. Akamai의 변신은 ‘CDN을 버리는 것’이 아니다
Akamai가 클라우드로 간다고 해서 CDN을 완전히 없애는 것은 아니다.
기존 Delivery 사업은 여전히 큰 매출을 만든다.
중요한 것은 CDN 인프라가 새로운 사업의 기반이 된다는 점이다.
전 세계에 분산된 서버 위치, 대형 인터넷사업자와의 연결, 트래픽 운영경험은 Cloud와 Security 사업에서도 활용할 수 있다.
과거 물류회사로 구축한 전국 창고망을 전자상거래 풀필먼트 사업으로 확장하는 것과 비슷하다.
Akamai의 경쟁력을 볼 때 ‘CDN 매출이 감소한다’는 사실만 보는 것보다 그 기존 자산을 얼마나 높은 성장사업으로 전환하는지가 더 중요하다.
12. 불마켓의 해석 | 이번 계약의 핵심은 매출보다 ‘정체성 전환’이다
116억 달러라는 숫자가 너무 크기 때문에 계약금액 자체가 가장 먼저 눈에 들어온다.
하지만 불마켓 관점에서는 더 중요한 변화가 있다.
Akamai의 Cloud Infrastructure Services 2026년 2분기 매출은 9천9백만 달러였다.
분기 1억 달러도 되지 않던 사업이 7년 116억 달러 규모의 고객계약을 확보한 것이다.
계약이 계획대로 진행되면 회사의 사업믹스가 크게 바뀔 수 있다.
전통 CDN 매출은 줄고,
Security는 두 자릿수 성장을 이어가고,
Cloud Infrastructure가 AI 고객을 중심으로 커지는 구조다.
즉 이번 계약은 단순 대형 수주가 아니라 ‘CDN 회사 → Security + Distributed Cloud 회사’라는 변화가 실제 숫자로 검증되기 시작한 사건에 가깝다.
다만 이 변신은 공짜가 아니다.
55억 달러 규모의 CapEx, Anthropic 고객집중, 워런트 희석, 장기간 구축 리스크를 함께 감수해야 한다.
그래서 앞으로는 계약총액보다 실제 매출인식 속도와 마진, 현금흐름을 확인해야 한다.
핵심 요약
- Akamai는 전통적인 CDN 회사에서 Security와 Cloud Infrastructure 중심으로 사업을 옮기고 있다.
- 2026년 Q2 전체 매출은 약 11억 달러(+5%), Security는 6.04억 달러(+10%), Cloud Infrastructure는 0.99억 달러(+39%)였다.
- Delivery and other cloud applications 매출은 3.96억 달러로 6% 감소했다.
- Anthropic은 Akamai와 7년간 약 116억 달러의 계약을 체결했으며 CPU 워크로드를 Akamai Cloud에서 확대할 계획이다.
- 추가 90억 달러는 확정계약이 아니라 관계 확대 시 가능한 잠재규모다.
- Akamai는 계약을 이행하기 위해 누적 약 55억 달러의 CapEx를 예상한다.
- 2028년 말 정상적인 run-rate에 도달한 뒤 연간 약 17억 달러 수준의 매출을 예상한다.
- Anthropic 워런트는 관계 확대에 따라 최대 약 5% 수준까지 가능해 기존 주주 희석 리스크가 있다.
한 문장으로 정리하면
Anthropic 116억 달러 계약의 진짜 의미는 Akamai가 대형 AI 고객을 통해 ‘CDN 회사’에서 ‘분산형 AI 클라우드 인프라 회사’로 사업구조를 바꾸고 있다는 점이다.
불마켓의 시선
Akamai의 변화를 볼 때 가장 쉬운 실수는 ‘AI 계약이 크니 이제 AI 회사가 됐다’고 단정하는 것이다.
실제로는 아직 Security가 가장 큰 성장사업이고 Cloud Infrastructure는 빠르게 커지는 초기 단계다.
Anthropic 계약은 회사 전체를 바꿀 수 있을 만큼 큰 계약이지만, 그만큼 실행 부담도 크다.
Akamai는 2026년 4분기부터 대규모 CapEx를 먼저 집행해야 하고 실제 매출은 2027년 이후 본격적으로 발생한다.
그래서 앞으로 중요한 것은 계약 발표가 아니라 구축속도, 서비스 가동률, 고객 확대, 감가상각을 포함한 마진이다.
이 글은 특정 종목의 매수·매도나 목표주가를 제시하기 위한 글이 아니라, Akamai의 사업모델이 어떤 방향으로 변하고 있는지를 이해하기 위한 기업분석이다.
함께 읽으면 좋은 글
참고자료
- Akamai: Anthropic 116억 달러 다년 계약 발표
- Akamai Form 8-K: Anthropic 계약과 워런트
- Akamai: Anthropic 관계 확대 설명자료
- Akamai 2026년 2분기 실적
이 글은 공개된 기업자료와 공시를 바탕으로 Akamai의 사업구조 변화를 이해하기 위해 작성한 정보성 콘텐츠이며, 특정 종목에 대한 매수·매도 권유나 목표주가 제시가 아닙니다.
계약 총액보다 먼저 확인할 숫자
Akamai의 116억 달러 계약은 발표 당일 한꺼번에 매출로 잡히는 수주가 아니다. 서버와 데이터센터 용량을 구축한 뒤 실제 서비스를 제공하는 기간에 걸쳐 매출이 인식된다. 그래서 이 사례를 볼 때는 계약 총액보다 2027년 초기 매출, 2028년 말 정상 가동 여부, 누적 자본지출 55억 달러와 감가상각의 진행을 함께 봐야 한다.
시장이 자주 오해하는 지점
대규모 계약은 수요의 가시성을 높이지만 수익성을 자동으로 보장하지 않는다. 단일 고객 비중이 커지면 협상력과 실행 위험도 함께 커지고, 워런트는 기존 주주에게 희석 비용이 될 수 있다. 반대로 이 인프라를 다른 고객에게도 재사용하고 Security 고객을 Cloud로 연결할 수 있다면 계약의 가치는 단순 매출 이상으로 확대된다.
다음에 확인할 변수
- 계획된 시점에 서비스 용량이 실제 가동되는가
- CapEx 증가 속도보다 Cloud 매출과 현금흐름이 빠르게 개선되는가
- Anthropic 외 대형 AI 고객이 추가되는가