브로드컴은 범용 GPU를 주력으로 팔지 않지만 2026 회계연도 3분기 AI 반도체 매출은 167억 달러로 전년 동기보다 221% 늘었다. 이 숫자를 이해하려면 브로드컴을 통신칩 회사나 VMware 인수회사로만 봐서는 안 된다. 브로드컴은 대형 AI 고객을 위한 맞춤형 가속기와 초대형 이더넷 네트워크, 광통신 부품을 함께 설계한다.
이번 글은 Custom AI Accelerator·Tomahawk·Jericho·CPO·OpenAI Jalapeño·VMware를 한 흐름으로 연결하고, 폭발적인 성장 뒤에 있는 고객 집중과 대규모 투자 위험까지 함께 살펴본다.
1. 브로드컴은 두 개의 회사를 한 몸에 담고 있다
브로드컴의 사업은 크게 반도체 솔루션과 인프라 소프트웨어로 나뉜다. 반도체에는 맞춤형 AI 가속기, 데이터센터 스위치, 네트워크 프로세서와 광통신 부품이 있고, 소프트웨어에는 VMware를 중심으로 한 프라이빗 클라우드와 기업 인프라가 있다.
2026 회계연도 3분기 반도체 솔루션 매출은 208억3,900만 달러로 전체의 70%, 인프라 소프트웨어는 87억5,200만 달러로 30%였다. 전자는 AI 성장의 속도를, 후자는 기업 고객 기반과 반복 현금흐름을 담당한다.
2. Custom AI Accelerator는 주문형 전용 엔진이다
범용 GPU가 여러 종류의 AI 작업을 처리하는 다목적 엔진이라면 맞춤형 가속기, 즉 XPU·ASIC은 특정 고객의 모델과 데이터센터 운영방식에 맞춰 만든 전용 엔진에 가깝다. 고객이 필요한 연산, 메모리 구성, 통신방식과 전력 한도를 정하면 브로드컴이 칩 설계와 구현을 돕는다.
모든 기업이 이런 칩을 만들 수 있는 것은 아니다. 개발비가 크고 모델 규모도 커야 경제성이 생긴다. 따라서 브로드컴의 주요 고객은 컴퓨팅 수요가 매우 큰 소수의 하이퍼스케일러와 프런티어 AI 연구소에 집중된다.
3. 설계는 함께하고 생산은 파운드리가 맡는다
브로드컴의 핵심은 대규모 시스템을 칩으로 구현하는 설계자산과 네트워크 지식이다. 실제 웨이퍼 생산은 외부 파운드리에 맡기는 팹리스 구조다. 이 때문에 성장은 첨단 공정, HBM, 패키징과 기판 공급능력에도 영향을 받는다.
Synopsys 기업분석에서 살펴본 EDA 도구와 IP 생태계가 복잡한 맞춤형 칩 개발기간을 줄이는 기반이 된다.
4. Q3 2026 — AI 반도체 매출이 167억 달러로 뛰었다
| 2026 회계연도 3분기 | 실적 | 전년 대비 |
|---|---|---|
| 전체 매출 | 295억9,100만 달러 | +86% |
| AI 반도체 매출 | 167억 달러 | +221% |
| 반도체 솔루션 | 208억3,900만 달러 | +127% |
| 인프라 소프트웨어 | 87억5,200만 달러 | +29% |
| 잉여현금흐름 | 136억6,500만 달러 | +95% |
GAAP 희석 EPS는 2.68달러, 비GAAP 기준은 3.32달러였다. 잉여현금흐름은 매출의 약 46%에 달했다. 회사는 4분기 AI 반도체 매출을 217억 달러로 전망했지만 이는 확정 실적이 아닌 경영진 가이던스이므로 실제 출하와 고객 일정으로 확인해야 한다.
5. OpenAI Jalapeño가 보여준 맞춤형 칩의 방향
OpenAI와 브로드컴은 2026년 6월 LLM 추론에 최적화한 첫 Intelligence Processor ‘Jalapeño’를 공개했다. 양사는 설계에서 생산까지 9개월이 걸렸으며, 여러 세대에 걸쳐 기가와트 규모로 배치할 계획이라고 밝혔다.
중요한 것은 ‘OpenAI도 칩을 만들었다’는 제목보다 역할 분담이다. 모델 회사가 워크로드와 목표를 제시하고 브로드컴이 실리콘·패키징·네트워크·생산 생태계를 연결한다. 다만 초기 시험 결과와 실제 대규모 운영 성능은 구분해서 봐야 한다.
6. 왜 고객은 직접 설계한 가속기를 원할까?
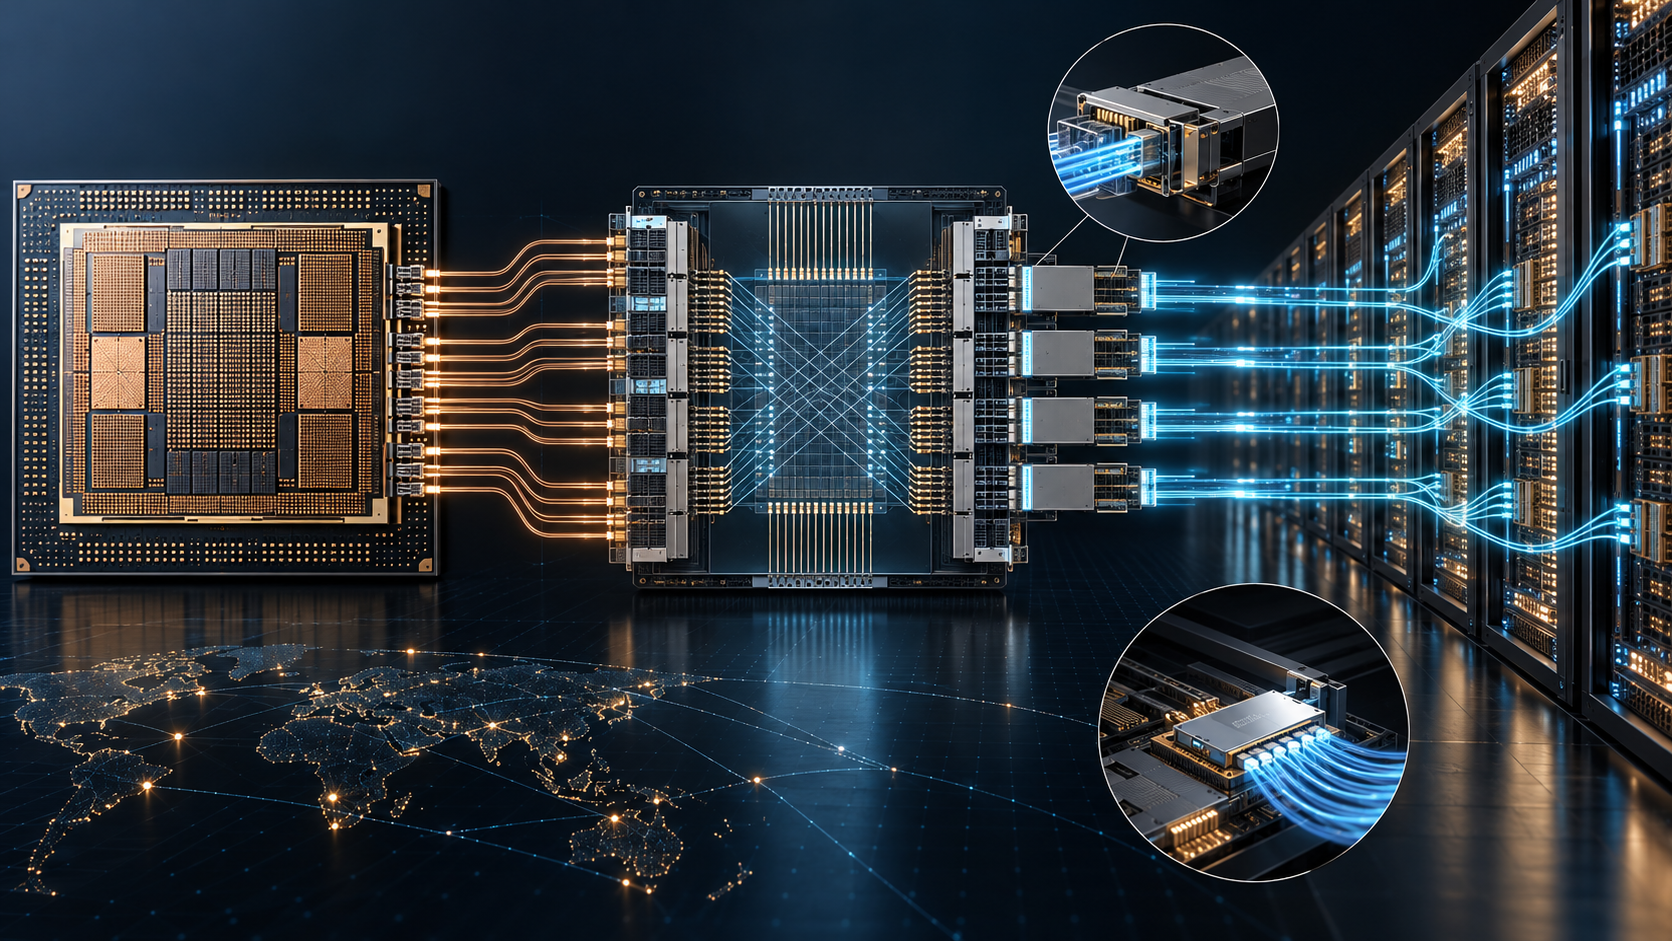
초대형 고객에게는 칩 가격보다 총소유비용이 중요하다. 특정 모델에 불필요한 기능을 줄이고 필요한 연산과 메모리 대역폭에 집중하면 성능당 전력과 추론 비용을 낮출 수 있다. 공급사를 다변화해 범용 GPU 의존도를 조절하는 효과도 있다.
반대로 모델과 소프트웨어가 빠르게 변하면 전용칩의 유연성이 약점이 될 수 있다. 개발 이후 워크로드가 바뀌거나 배치가 지연되면 투자회수 기간도 길어진다.
7. Tomahawk와 Jericho — 계산보다 이동이 병목이 된다
AI 클러스터는 가속기 수가 늘수록 칩 사이의 통신이 중요해진다. Tomahawk 계열은 데이터센터 내부의 고속 이더넷 스위칭, Jericho 계열은 더 넓은 규모의 트래픽 관리와 라우팅에 강점이 있다. 브로드컴은 이 두 계열을 통해 서버 안팎의 데이터 이동을 담당한다.
이 구조는 AI 네트워크 시리즈에서 설명한 ‘연산보다 통신이 느려 GPU가 기다리는 문제’를 줄이는 데 목적이 있다.
8. Ethernet과 NVLink는 어디에서 경쟁할까?
NVLink는 NVIDIA 생태계 안에서 GPU 간 고대역폭 연결을 제공한다. 이더넷은 개방된 표준과 다양한 공급사를 바탕으로 규모와 선택권을 넓히기 쉽다. 어느 한쪽이 모든 영역을 대체한다기보다 클러스터의 위치와 고객 전략에 따라 역할이 달라진다.
브로드컴의 기회는 하이퍼스케일러가 자체 가속기와 여러 공급사의 칩을 묶으면서 개방형 네트워크를 원할 때 커진다. 경쟁의 단위가 가속기 한 개에서 가속기·스위치·광모듈이 결합된 시스템으로 이동하는 이유다.
9. CPO와 광통신 — 전기 신호의 한계를 넘는 방법
데이터 속도와 거리가 커질수록 전기 신호는 전력과 발열 부담이 커진다. CPO(Co-Packaged Optics)는 광엔진을 스위치 칩 가까이에 배치해 신호 이동거리를 줄이는 접근이다. 광모듈과 DSP까지 보유한 브로드컴에는 네트워크 실리콘과 광학을 함께 최적화할 기회가 된다.
Marvell 기업분석과 비교하면 두 회사 모두 맞춤형 실리콘과 연결을 제공하지만 고객 구성, 제품 폭과 소프트웨어 자산에서 차이가 있다.
10. 20GW 플랫폼은 제품 판매를 넘어 금융까지 연결한다
브로드컴은 Apollo·Blackstone과 2028년까지 20GW가 넘는 AI 컴퓨팅 배치를 지원하는 AI XPV 플랫폼을 발표했다. 첫 거래는 350억 달러 규모로 1GW가 넘는 Anthropic 인프라 확장을 지원한다.
이 발표는 20GW가 이미 가동됐거나 350억 달러가 브로드컴 매출로 즉시 인식된다는 뜻이 아니다. 칩과 네트워크, 데이터센터와 자금조달을 한 구조로 묶어 고객의 대규모 투자를 실행하도록 돕는 프레임워크에 가깝다.
11. VMware는 AI 칩과 어떤 관계가 있을까?
VMware는 기업이 자체 데이터센터와 프라이빗 클라우드에서 가상화·보안·운영을 관리하는 기반이다. 생성형 AI가 기업 내부로 들어갈수록 데이터 통제, 모델 배치와 기존 애플리케이션 연결이 중요해진다.
브로드컴이 반도체와 VMware를 직접 묶어 하나의 폐쇄형 제품으로만 판매한다기보다, 아래의 물리 인프라와 위의 기업 운영환경을 모두 가진다는 데 전략적 의미가 있다. VMware의 라이선스와 제품정책 변화가 고객 신뢰에 미치는 영향도 함께 봐야 한다.
12. NVIDIA와 브로드컴은 같은 방식으로 싸우지 않는다
| 구분 | NVIDIA | Broadcom |
|---|---|---|
| 핵심 가속기 | 범용 GPU 플랫폼 | 고객 맞춤형 XPU·ASIC |
| 네트워크 | NVLink·InfiniBand·Ethernet | Ethernet 스위치·라우팅·광통신 |
| 소프트웨어 | CUDA 중심 개발 생태계 | 기업 인프라 소프트웨어·VMware |
| 강점 | 빠른 도입과 범용성 | 대규모 고객 최적화와 전력효율 |
따라서 브로드컴의 성장을 곧바로 GPU 대체로 해석하면 안 된다. 대형 고객이 범용 GPU와 맞춤형 칩을 워크로드별로 병행하는 시장에서 브로드컴은 ‘대체재’이면서 동시에 네트워크 공급자다.
13. 성장 뒤의 네 가지 핵심 위험
소수 고객 집중
맞춤형 칩은 고객당 규모가 크지만 프로젝트 취소·지연이나 고객의 내재화가 실적 변동을 크게 만들 수 있다.
첨단 공급망 병목
파운드리 공정, HBM, 첨단 패키징과 광부품 가운데 하나만 부족해도 시스템 출하가 늦어진다.
예상보다 빠른 기술 변화
설계주기가 긴 전용칩은 모델 구조와 소프트웨어가 크게 바뀔 때 범용 GPU보다 대응이 어려울 수 있다.
VMware 고객 반응과 부채
인수 뒤 계약 구조 변화, 고객 이탈과 통합 부담을 현금흐름이 얼마나 안정적으로 흡수하는지 확인해야 한다.
14. 앞으로 확인할 10가지
- 4분기 AI 반도체 매출 217억 달러 가이던스 달성 여부
- AI 매출에서 가속기와 네트워크의 성장 균형
- Jalapeño의 실제 배치 시점과 운영 성능
- 신규 맞춤형 칩 고객 수와 양산 전환 속도
- Tomahawk·Jericho 차세대 제품의 채택
- CPO가 시험단계를 넘어 대량 매출로 전환되는지
- 20GW 플랫폼의 실제 전력 확보와 단계별 가동
- Anthropic 관련 자금조달과 브로드컴 매출의 구분
- VMware 매출 성장과 고객 유지율
- 잉여현금흐름이 부채감축·배당·R&D로 어떻게 배분되는지
불마켓의 시선
브로드컴의 경쟁력은 GPU를 정면으로 복제하는 데 있지 않다. 소수의 초대형 고객이 원하는 전용 연산을 칩으로 만들고, 그 칩 수천 개를 이더넷과 광통신으로 연결하며, 기업 쪽에서는 VMware로 운영기반을 제공한다. 이 서로 다른 층을 동시에 갖고 있다는 점이 브로드컴의 독특한 위치다.
다만 지금의 높은 성장률은 고객과 프로젝트가 집중된 결과이기도 하다. 투자자는 발표된 기가와트와 자금규모를 곧바로 매출로 환산하기보다 실제 양산, 전력 확보, 네트워크 비중과 현금흐름을 차례로 확인할 필요가 있다.
참고자료
- Broadcom — 2026 회계연도 3분기 실적
- Broadcom·OpenAI — Jalapeño Intelligence Processor 발표
- OpenAI — Broadcom과의 추론 칩 협력
- Broadcom·Apollo·Blackstone — AI XPV Platform
최종 검토일 · 2026.10.08
이 글은 공개자료를 바탕으로 브로드컴의 사업구조와 산업 변화를 설명하기 위한 정보성 콘텐츠입니다. 특정 종목의 매수·매도 또는 목표주가를 제시하지 않습니다.