AI가 칩 설계를 자동화하면 EDA 소프트웨어는 사라질까, 아니면 더 자주 호출될까? 시놉시스는 반도체를 직접 만드는 회사가 아니라 복잡한 칩을 설계하고 검증하는 도구와 반도체 IP를 제공한다. OpenAI와의 GPT-Synopsys 협력, Amazon과의 10억 달러 이상 IP 계약, Ansys 통합은 이 회사가 ‘설계 도구’에서 ‘AI 시대의 엔지니어링 인프라’로 범위를 넓히고 있음을 보여준다.
1. EDA는 무엇일까?
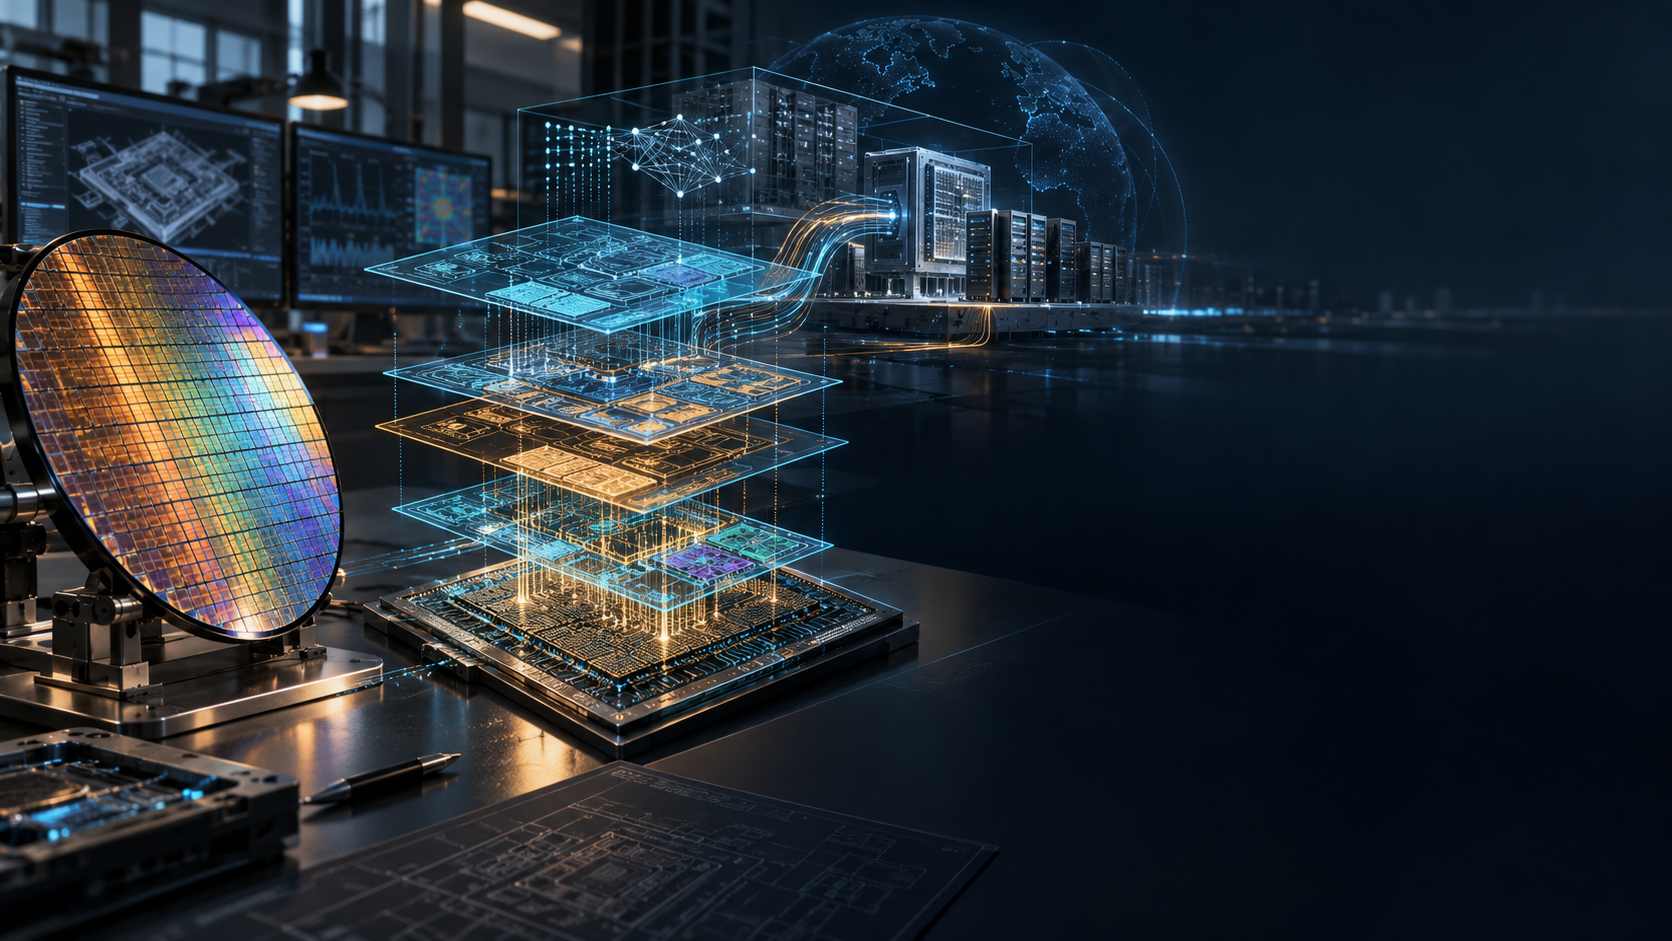
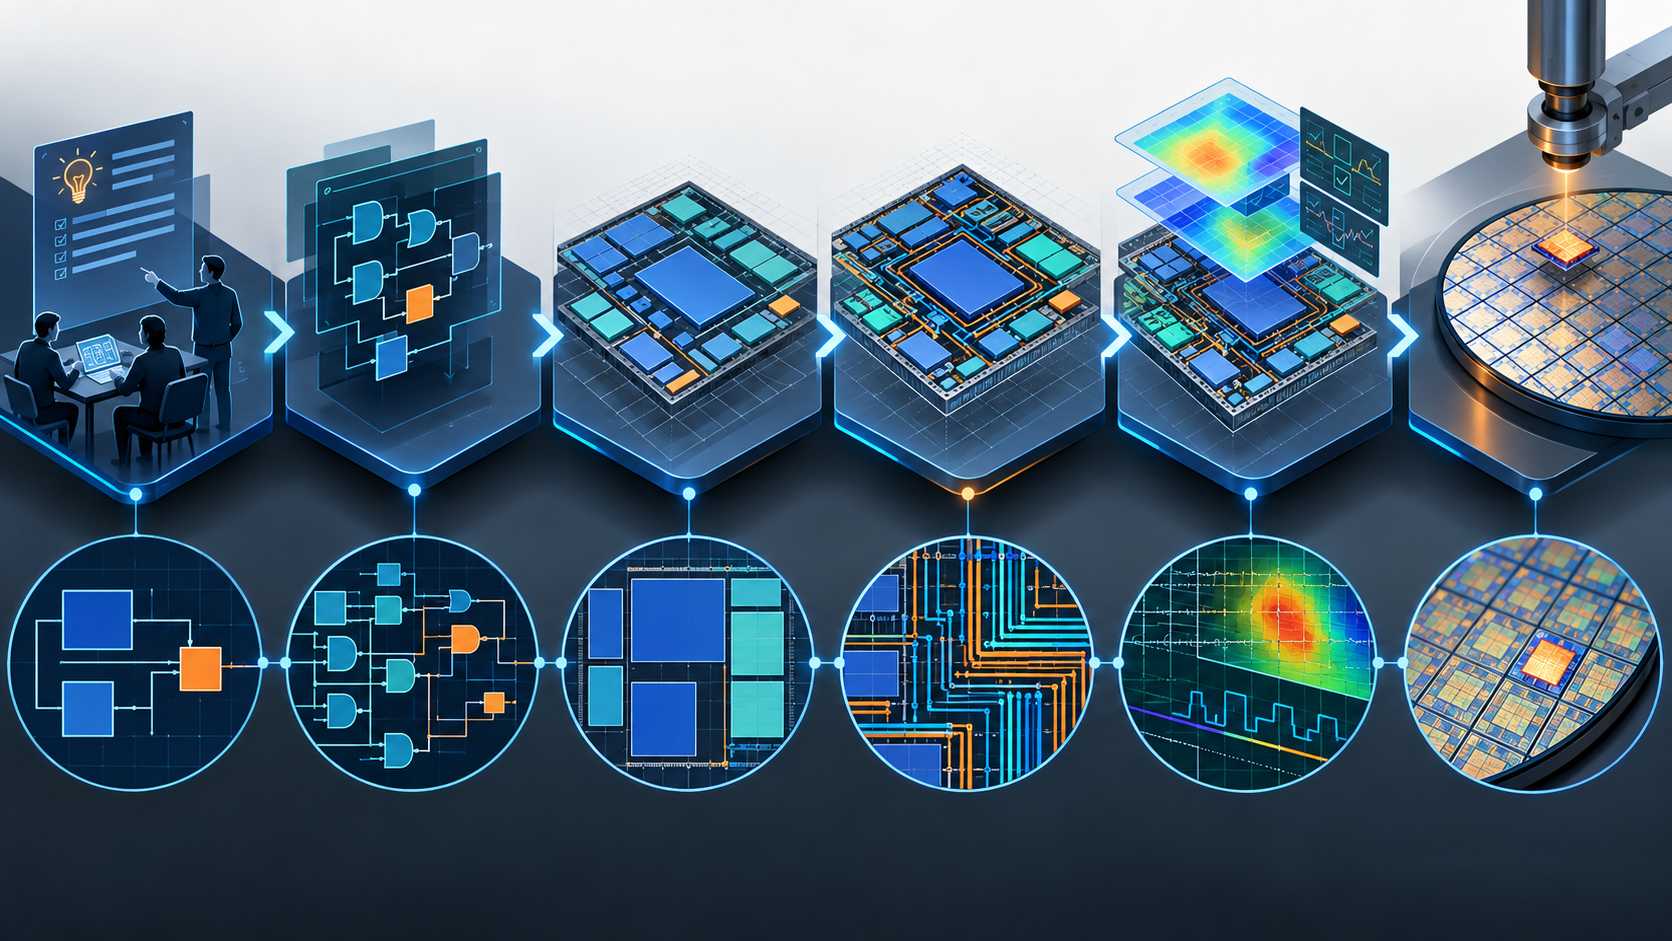
현대 반도체에는 수십억 개의 트랜지스터가 들어간다. 설계자가 이를 하나씩 배치하고 연결하는 것은 불가능하다. 논리회로를 만들고, 트랜지스터를 배치하고, 배선을 연결한 뒤 전력·속도·발열·신호간섭을 확인하고 실제 파운드리 공정에서 제조 가능한지 검증하는 모든 단계에 전문 소프트웨어가 필요하다.
EDA(Electronic Design Automation)는 흔히 ‘반도체용 CAD’라고 설명하지만 실제로는 훨씬 넓다. 논리합성, 배치·배선, 검증, 시뮬레이션과 최종 sign-off까지 설계 전 과정을 연결하는 작업장에 가깝다. 시놉시스는 이 시장의 대표기업이다.
2. 칩이 복잡해질수록 EDA가 더 중요해지는 이유
공정이 미세해지면 한 칩에 더 많은 기능을 넣을 수 있지만 전력누설과 발열, 신호간섭, 제조오차는 더 까다로워진다. AI 칩에는 HBM, 칩렛, 고속 인터커넥트와 첨단패키징까지 결합된다. 이제는 칩 하나가 아니라 여러 다이와 메모리, 패키지 전체를 동시에 설계해야 한다.
설계자가 모든 경우의 수를 직접 확인할 수 없기 때문에 자동화와 계산, 검증 사용량이 늘어난다. AI 반도체의 성장과 EDA 수요가 같은 방향으로 움직일 수 있는 배경이다.
3. 시놉시스는 어디서 돈을 벌까?
Design Automation
일반적으로 떠올리는 EDA 사업이다. 칩 설계와 검증, 배치·배선, 제조검증을 자동화하는 소프트웨어와 하드웨어를 제공한다.
Design IP
USB, PCIe, DDR와 고속 인터페이스처럼 반복해서 필요한 회로블록을 미리 검증해 제공한다. 고객은 모든 회로를 처음부터 개발하지 않고 검증된 IP를 사용해 설계기간과 실패위험을 줄일 수 있다.
Simulation & Analysis
Ansys 인수 이후 전자기·열·유체·구조 시뮬레이션까지 범위가 넓어졌다. 시놉시스가 강조하는 ‘Silicon to Systems’는 칩 내부에서 끝나지 않고 패키지와 보드, 완성 시스템의 물리적 거동까지 분석하겠다는 뜻이다.
4. FY2026 3분기 실적에 나타난 AI 수요
| 지표 | FY2026 3분기 | 의미 |
|---|---|---|
| 매출 | 24억7,700만 달러 | 전년 동기 17억4천만 달러 |
| GAAP 순이익 | 5억4,580만 달러 | 희석 EPS 2.84달러 |
| Non-GAAP EPS | 3.91달러 | 회사 가이던스 상단 초과 |
| FY2026 매출 전망 | 96억9천만~97억4천만 달러 | 중간값 97억1,500만 달러 |
회사는 Design Automation의 강한 실적, Ansys 기여와 Design IP의 회복을 주요 요인으로 설명했다. AI는 고객의 칩 수요를 늘리는 동시에 제품 복잡도를 높여 EDA와 IP 사용을 함께 증폭시키고 있다.
5. FY2027 매출 111억~112억 달러 전망
시놉시스는 2026 Investor Day에서 FY2027 매출을 111억~112억 달러로 전망했다. 중간값 기준 전년보다 약 15% 성장하는 수준이다. Non-GAAP 영업이익률은 약 44%, Non-GAAP EPS는 19.04~19.12달러, 잉여현금흐름은 약 31억 달러를 제시했다.
다만 GAAP 영업이익률 중간값은 약 20.7%다. 인수 무형자산 상각, 주식보상과 구조조정 등 조정항목 때문에 Non-GAAP 수치와 큰 차이가 난다. 성장 전망과 함께 이 격차가 장기적으로 줄어드는지도 확인해야 한다.
6. GPT-Synopsys — AI가 설계자의 조수가 된다
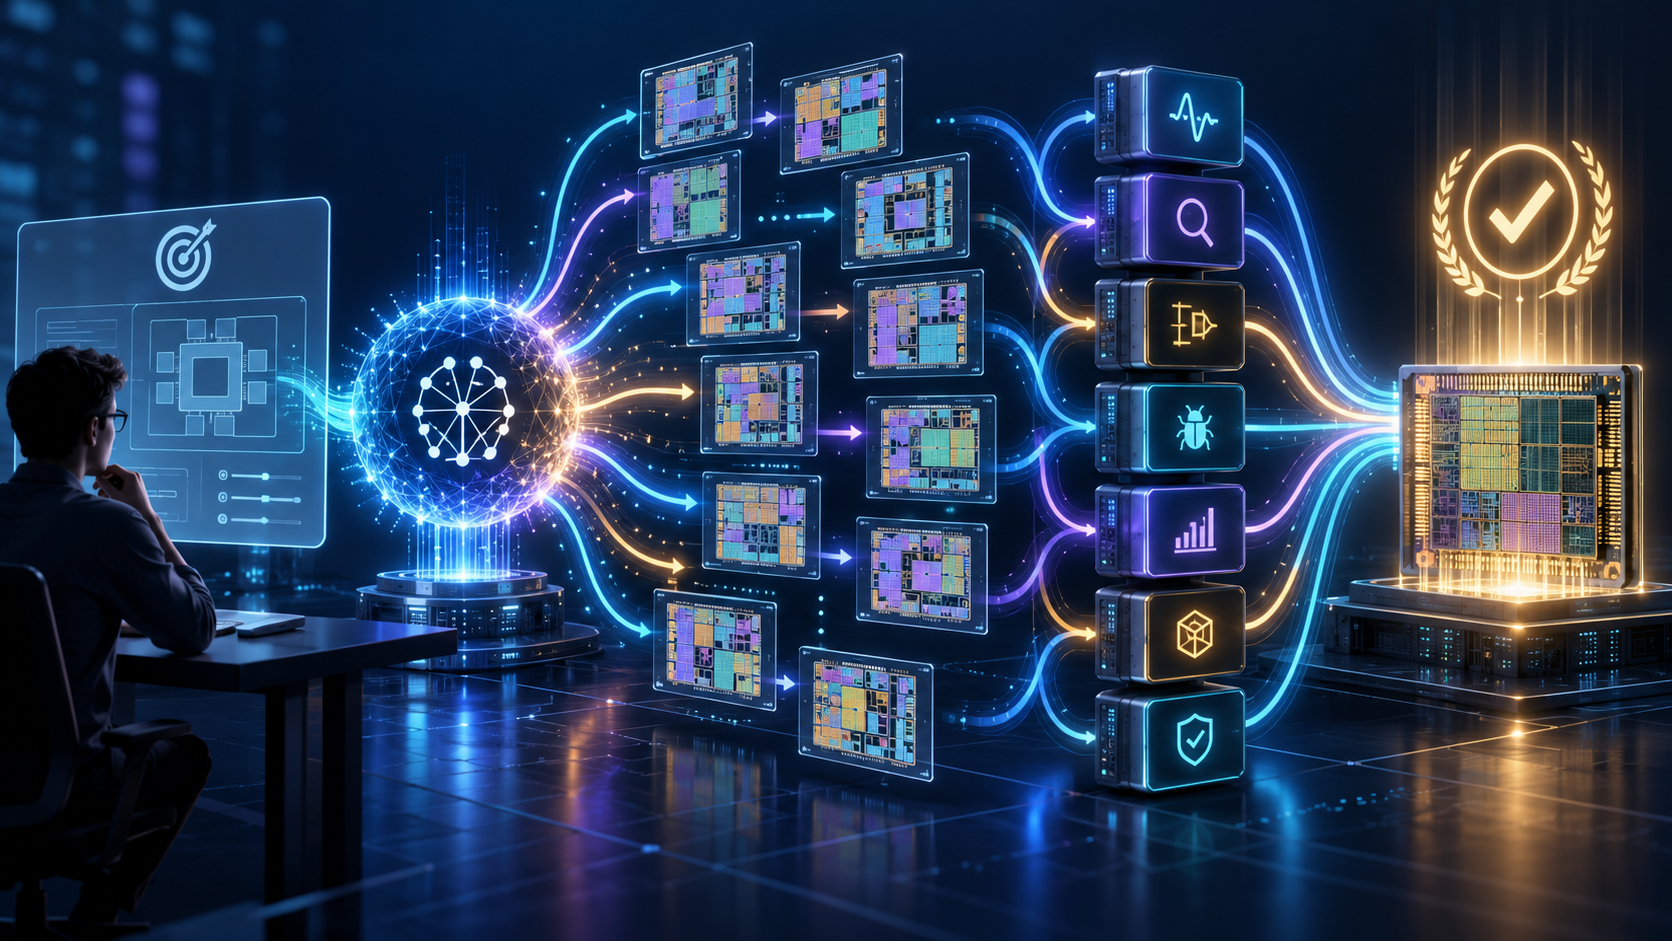
OpenAI와 시놉시스가 발표한 GPT-Synopsys는 일반 챗봇이 아니다. OpenAI의 AI 역량에 시놉시스의 EDA 도구와 칩 설계 전문지식을 결합하는 특화 모델이다. 목표는 엔지니어가 자연어로 복잡한 작업을 지시하고 AI 에이전트가 여러 EDA 도구를 호출해 설계와 검증을 반복하도록 만드는 것이다.
중요한 점은 AI가 EDA를 없애는 것이 아니라 더 자주 실행할 수 있다는 것이다. 사람이 하루에 몇 가지 설계안을 비교했다면 에이전트는 수십·수백 가지 변형을 만들 수 있다. 각각의 설계안은 타이밍, 전력, 열과 제조가능성을 다시 검증해야 한다.
7. OpenAI가 시놉시스 도구를 라이선스하는 이유
AI가 그럴듯한 회로를 제안해도 그것만으로 반도체를 만들 수는 없다. 설계는 물리적으로 제조 가능해야 하고 타이밍·전력·신호무결성 기준을 통과해야 한다. AI가 건축도면 초안을 만들더라도 실제 시공 전 구조계산과 안전검사가 필요한 것과 같다.
이 때문에 EDA의 역할은 설계 생성 도구에서 ‘AI가 만든 설계가 현실에서 작동하는지 판정하는 기준’으로 확장될 수 있다. 시놉시스는 구독뿐 아니라 AI 에이전트의 사용량에 따라 과금하는 소비형 모델도 제시했다.
8. Amazon과 10억 달러 이상 IP 계약
시놉시스는 Amazon과 10억 달러가 넘는 다년간의 전략적 반도체 IP 계약을 발표했다. AWS는 Graviton CPU와 Trainium AI 가속기처럼 자체 칩을 설계하지만 모든 회로블록을 처음부터 개발할 필요는 없다. 시놉시스는 검증된 인터페이스와 고객 구조에 맞춘 application-optimized IP를 제공한다.
기존 Design IP가 여러 고객에게 판매하는 표준 레고 블록이라면 AOIP는 특정 워크로드와 칩 구조에 맞춘 모듈에 가깝다. 라이선스에 생산량 연동 로열티를 결합하는 모델은 맞춤형 실리콘 시장이 커질수록 설계 성공 이후의 생산성장에도 참여하려는 시도다. 계약금액 전체가 즉시 매출로 인식된다는 뜻은 아니다.
9. AWS와의 관계는 경쟁보다 상호의존에 가깝다
AWS는 시놉시스의 EDA와 IP를 이용해 자체 칩을 만들고, 시놉시스는 Amazon EC2와 Bedrock을 제품개발에 활용한다. 시놉시스 소프트웨어를 Trainium과 Graviton에서 최적화하는 계획도 포함됐다. 한쪽이 다른 쪽을 대체하기보다 클라우드·AI와 설계도구를 교환하는 생태계 관계다.
10. Ansys 인수가 넓힌 범위
AI 서버, 자동차, 로봇과 항공기에서는 칩만 잘 설계해도 시스템이 완성되지 않는다. 패키지가 열을 견디는지, 전력망이 안정적인지, 안테나와 센서가 제대로 작동하는지도 확인해야 한다. Ansys의 열·유체·구조·전자기 시뮬레이션은 시놉시스의 EDA와 결합해 칩에서 시스템까지 이어지는 분석을 가능하게 한다.
기술적 시너지는 크지만 통합이 자동으로 성공하는 것은 아니다. 영업조직과 제품로드맵을 연결하고 교차판매를 실제 매출과 현금흐름으로 전환해야 한다. 핵심 인력 이탈과 개발 복잡성도 살펴야 한다.
11. Cadence와 경쟁, 높은 진입장벽
대표 경쟁자는 Cadence Design Systems이며 일부 영역에서는 Siemens EDA도 중요하다. EDA는 수십 년간 축적한 알고리즘과 파운드리 인증, 고객 설계데이터와 엔지니어 신뢰가 필요하다. 새로운 AI 스타트업이 좋은 모델을 만들었다고 바로 최신 공정의 sign-off 도구가 되기 어렵다.
고객교체 비용과 실패위험이 크다는 점은 기존 사업자의 진입장벽이다. 동시에 시놉시스는 경쟁사의 AI 설계자동화와 오픈소스 도구 발전, 고객의 자체개발 가능성에 계속 대응해야 한다.
12. 주요 리스크
AI 투자비와 수익화 속도
AI 제품은 모델 개발비, 클라우드 사용료와 전문 엔지니어 투자를 요구한다. 사용량 기반 매출이 투자비보다 빠르게 늘어나는지 확인해야 한다.
Ansys 통합과 GAAP·Non-GAAP 격차
인수 무형자산 상각과 주식보상, 구조조정 비용을 빼면 수익성이 높아 보일 수 있다. 조정 전 이익과 현금흐름도 함께 봐야 한다.
중국 수출규제
EDA는 전략기술로 분류된다. 미국의 수출규제 강화는 중국 고객과 매출에 영향을 줄 수 있고 중국의 자체 EDA 개발 동기도 높인다.
높아진 기대
좋은 사업구조와 좋은 가격은 같은 의미가 아니다. GPT-Synopsys의 상용화나 IP 계약 수익인식이 예상보다 느리면 높은 성장 기대와 실제 실적 사이에 차이가 생길 수 있다.
13. AI가 EDA를 없애는 것이 아니라 설계 실험 횟수를 늘릴 수 있다
시놉시스를 이해하는 핵심은 AI가 엔지니어 몇 명을 대체하는지가 아니다. AI가 생성하는 설계 실험의 수가 얼마나 늘어나는지가 더 중요하다. 설계안이 많아질수록 전력·타이밍·열·제조가능성 검증도 반복된다. GPT-Synopsys는 이 계산량을 시놉시스의 사업모델 안에 넣으려는 시도다.
Amazon의 맞춤형 칩 확대는 Design IP 기회를 넓히고 Ansys는 시스템 수준의 시뮬레이션 범위를 넓힌다. 결국 AI 제품의 유료 사용량, Ansys 교차판매와 AOIP 로열티가 실제 실적에서 확인되는지가 중요하다.
14. 앞으로 확인해야 할 10가지
- FY2027 매출 111억~112억 달러 가이던스 달성 여부
- Design Automation의 장기 13% 이상 성장 목표
- Design IP의 장기 17% 이상 성장과 Amazon 계약 수익인식
- GPT-Synopsys의 실제 출시와 유료 사용량
- AI 제품이 기존 라이선스를 대체하는지 추가 사용량을 만드는지
- Ansys와 EDA의 통합제품 및 교차판매 속도
- GAAP 20.7%와 Non-GAAP 44% 영업이익률 격차
- 약 31억 달러의 FY2027 잉여현금흐름 목표
- Cadence·Siemens와 AI 설계자동화 경쟁
- 미국의 대중국 EDA 수출규제 변화
불마켓의 시선
마이크론이 AI 시대의 메모리 병목을 보여준다면 시놉시스는 설계 병목을 보여주는 회사다. GPU와 HBM을 더 많이 만들려면 결국 더 복잡한 칩을 설계해야 하고, 그 설계가 물리법칙과 제조공정을 통과하도록 만드는 도구가 EDA다.
이번 OpenAI 협력은 흥미로운 역설을 보여준다. AI가 EDA를 대체할 것처럼 보이지만 실제로는 EDA를 더 많이 호출하는 사용자가 될 수 있다. Amazon 계약은 자체 반도체 시대가 Design IP 시장을 넓힐 가능성을 보여준다. 뉴스의 크기보다 GPT-Synopsys가 상용매출로 이어지는지, 맞춤형 칩 고객이 늘어나는지, Ansys 통합이 마진과 현금흐름으로 연결되는지를 확인해야 한다.
관련 글
- 마이크론(MU) — AI 시대의 진짜 병목은 GPU가 아니라 메모리일까?
- 마벨(MRVL) 기업분석 — Custom Silicon과 AI 인프라
- AI 반도체 기술④ 칩렛 — 거대한 칩을 왜 여러 조각으로 나눌까?
- Technology 섹터 허브
참고자료
- Synopsys — 2026 Investor Day 성장전략과 FY2027 전망
- OpenAI·Synopsys — GPT-Synopsys 파트너십
- Synopsys·Amazon — 10억 달러 이상 다년간 IP 계약
- Synopsys — FY2026 3분기 실적
최종 검토일 · 2026.10.02
이 글은 공개자료를 바탕으로 기업의 사업구조와 산업 변화를 설명하기 위한 정보성 콘텐츠입니다. 특정 종목의 매수·매도 또는 목표주가를 제시하지 않습니다.